
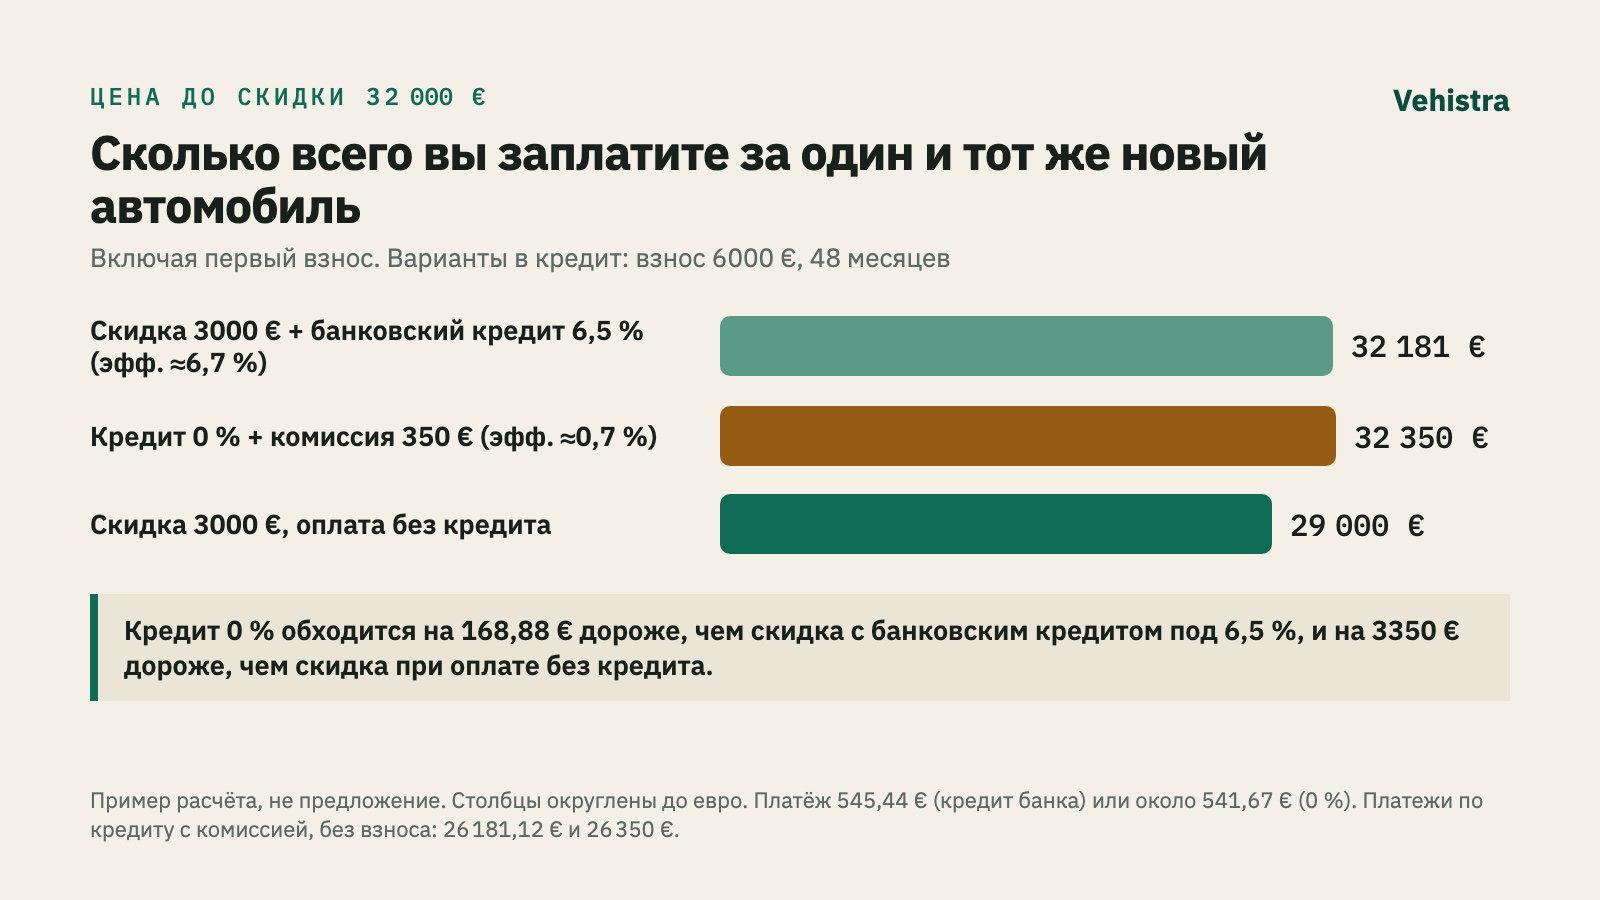
Дилер предлагает один и тот же новый автомобиль двумя способами: скидка 3000 евро или кредит под 0 % на полную цену. Ежемесячные платежи отличаются на 3,77 евро. В нашем примере кредит 0 % всё равно обходится на 168,88 евро дороже, чем скидка с банковским кредитом под 6,5 %, и на 3350 евро дороже, чем скидка при оплате без кредита. Ниже расчёт, ставка, при которой результат меняется на противоположный, и список того, что нужно получить в письменном виде до подписи. Расчёт работает в любой стране и валюте. Правовая часть описывает правила ЕС в том виде, в каком их применяет национальное право: директиву 2008/48/ЕС о потребительском кредите и заменяющую её директиву (ЕС) 2023/2225, национальные нормы которой применяются с 20 ноября 2026 года. Статья рассчитана на покупателей в странах ЕС, а не в России.
Скидка или кредит 0 % на машину: пример с цифрами
Это пример расчёта, а не предложение дилера или банка. Цена машины до скидки 32 000 евро, первый взнос в обоих вариантах 6000 евро. Платежи ежемесячные, первый через месяц после подписания, комиссии оплачиваются сразу, остаточного платежа в конце нет.
Для банковских кредитов итоговые суммы — это 48 платежей, округлённых до цента; в реальном графике последний платёж отличается на несколько центов, и на ту же величину меняются итоги и разница. Вариант B возвращает ровно 26 000 евро: 47 платежей по 541,67 евро и последний 541,51 евро. По терминологии директивы «общая сумма к оплате потребителем» по кредиту — это сумма кредита плюс его стоимость, без первого взноса: 26 181,12 евро по банковскому кредиту и 26 350 евро по кредиту 0 %. В сравнении мы прибавляем взнос, чтобы для всех трёх вариантов было видно, сколько всего уйдёт с вашего счёта за одну и ту же машину.
Почему ежемесячный платёж скрывает разницу
545,44 евро против 541,67 евро. На экране продавца это выглядит как одно и то же предложение, а платежом легко управлять: более длинный срок или больший взнос снижают его, хотя машина не дешевеет. Сравнивайте предложения только при одинаковом взносе и сроке, а затем по двум цифрам: сколько вы платите в итоге и какая эффективная ставка.
Эффективная ставка варианта B около 0,7 %, и для самого кредита эта цифра верна. Она не учитывает скидку, от которой вы отказываетесь, потому что скидка не является платой по кредитному договору. В вашем сравнении она должна быть. По отношению к цене со скидкой 29 000 евро вариант B означает переплату 3350 евро за то, что 22 650 евро от цены вы платите в рассрочку, а не сегодня. В пересчёте на год это около 7,2 %, намного больше эффективной ставки в договоре.
Ставка безубыточности: когда выигрывает скидка
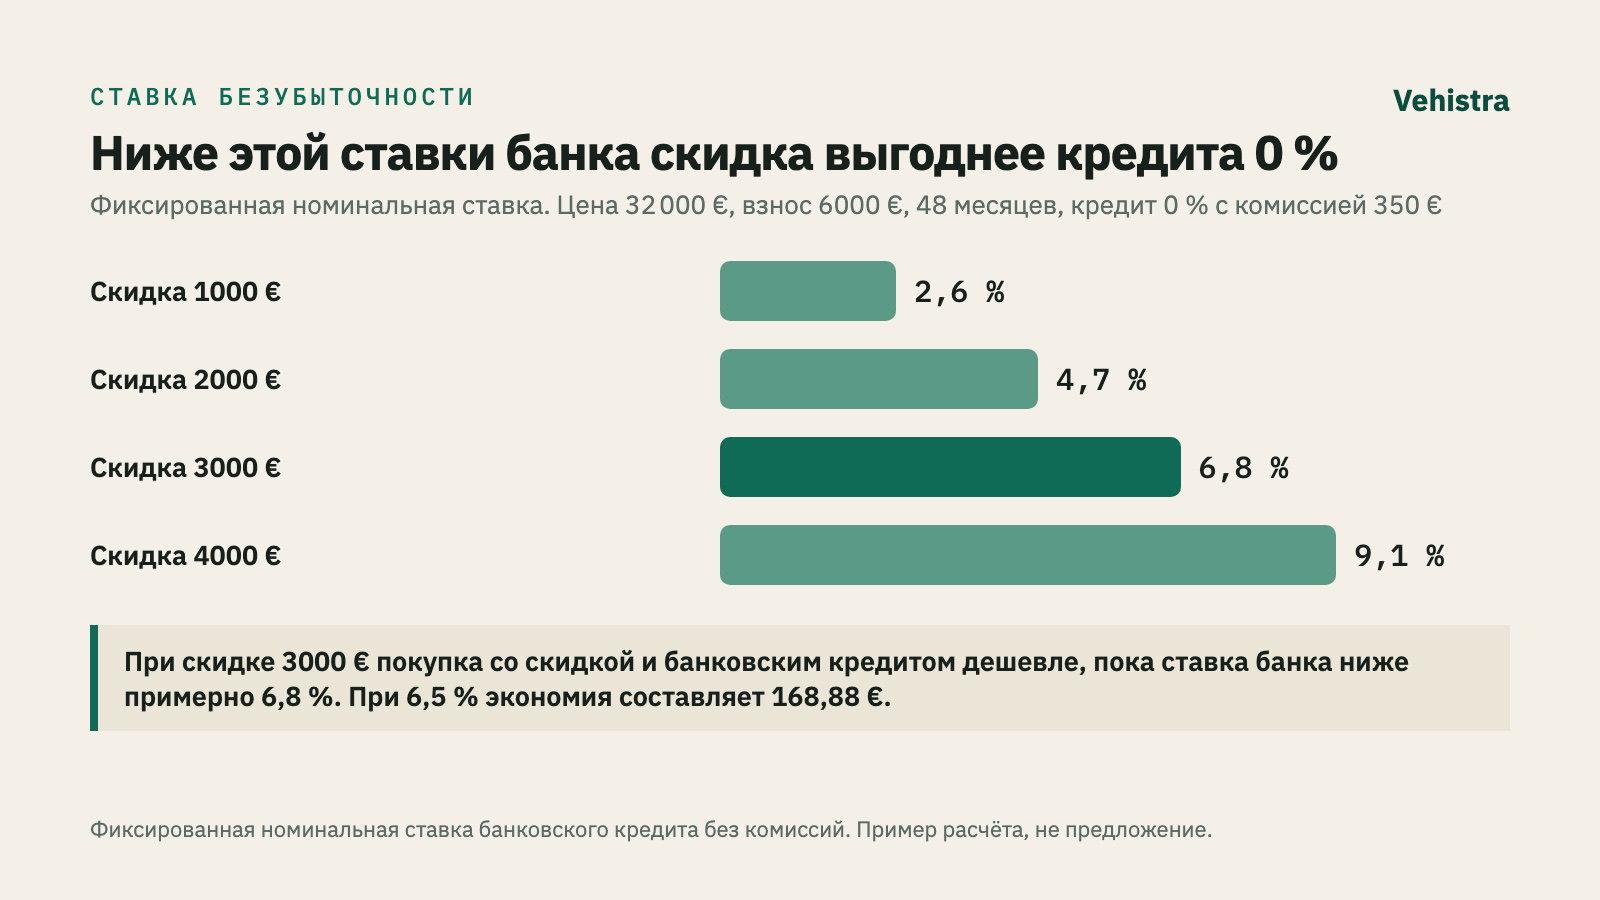
В этом примере скидка с банковским кредитом дешевле, пока фиксированная номинальная ставка банка ниже примерно 6,8 %, что для кредита без комиссий соответствует эффективной ставке около 7 %. Выше этого уровня дешевле вариант B. При 6,5 % скидка выигрывает 168,88 евро. При 8,5 % платёж по банковскому кредиту составил бы 566,91 евро, всего со взносом вы заплатили бы 33 211,68 евро, и вариант B оказался бы дешевле на 861,68 евро.
Ставка безубыточности зависит от трёх величин:
Это фиксированные номинальные ставки. До визита к дилеру получите в своём банке письменное предложение по кредиту, чтобы знать, по какую сторону от этого уровня ваша ставка.
Если вы можете заплатить сразу
Если у вас есть 29 000 евро, вы можете взять скидку и заплатить всю сумму сразу. По сравнению с вариантом B это экономит 3350 евро. Обычный довод в пользу 0 %: деньги тем временем работают. Здесь отложенные 22 650 евро должны были бы приносить около 7,2 % в год после налогов все четыре года, пока вы снимаете с них деньги на платежи. Сравнивайте это со ставкой, которую можно гарантированно зафиксировать на весь срок, а не с ожидаемой доходностью инвестиций.
Резерв на непредвиденные расходы может оправдать кредит, даже если он дороже. Если оплата всей суммы сразу оставит вас без запаса, сравните вариант A с банковским кредитом и вариант B по ставке безубыточности и решите, сколько для вас стоит этот резерв.
Можно ли совместить скидку и 0 %?
Акции часто предлагают скидку и субсидированную ставку как альтернативу, а решает мелкий шрифт. Попросите письменную цену для каждого способа оплаты: без кредита, кредит 0 % от дилера и кредит вашего банка. Если цена в договоре с кредитом 0 % выше цены без кредита, с кредитом вы платите за машину на эту разницу больше, хотя в эффективной ставке её не видно.
Бывает и наоборот: более низкая цена только при оформлении кредита у дилера. Тогда сравните итоговую сумму по их кредиту с ценой без кредита без этой скидки. Досрочное погашение иногда позволяет сохранить скидку: попросите письменный расчёт суммы погашения на конкретную дату с возможной компенсацией, возвратом расходов и ответом, потребует ли дилер вернуть скидку. Директива 2023/2225 в ст. 8(8)(b) разрешает странам-членам запрещать рекламу, в которой скидка зависит от оформления кредита. Сами такие предложения она не запрещает, и воспользовалась ли этим ваша страна, зависит от её национального права.
Что должны показывать реклама и SECCI
Эти правила вытекают из директив ЕС, которые действуют через национальное право, и касаются потребительского кредита в их сфере действия: по 2008/48/ЕС, как правило, от 200 до 75 000 евро кредита, по 2023/2225 до 100 000 евро. Национальное право может защищать шире. По ст. 4 директивы 2008/48/ЕС реклама, где указана процентная ставка или любая цифра стоимости кредита, должна чётко и заметно показать на репрезентативном примере: ставку и комиссии, входящие в стоимость кредита, общую сумму кредита, эффективную ставку, при необходимости срок, при отсрочке платежа за конкретный товар цену без кредита и первый взнос, а при необходимости общую сумму к оплате и размер платежей. Если страховка или другая услуга обязательна для получения кредита на рекламных условиях и её стоимость нельзя определить заранее, реклама должна указать эту обязанность вместе с эффективной ставкой (ст. 4(3)).
Заблаговременно, до заключения договора, кредитор должен выдать вам стандартную европейскую информацию о потребительском кредите (SECCI) на бумаге или другом долговременном носителе (ст. 5). Эта форма создана для сравнения: попросите одну для кредита 0 % и одну для кредита вашего банка, каждую на ту сумму, которую вы реально возьмёте, и положите их рядом с письменной ценой дилера.
В действующей директиве есть пробел. Ст. 2(2)(f) исключает договоры о кредите, предоставленном без процентов и без каких-либо иных платежей, поэтому кредит 0 % совсем без комиссии может оказаться вне этой защиты. Вариант B с комиссией 350 евро под неё подпадает.
С 20 ноября 2026 года страны-члены применяют директиву 2023/2225 (ст. 47 и 48). Отсутствие процентов само по себе больше не выводит договор из сферы её действия; четырёхлетний кредит дилера, как вариант B, под неё подпадает, если выполнены остальные условия. Для кредита без процентов и без иных платежей страны могут отменить несколько пунктов, например цену без кредита и общую сумму к оплате в рекламе (ст. 2(8)), но предупреждение остаётся: в рекламе должна быть фраза «Caution! Borrowing money costs money» («Внимание! Заём стоит денег») или равнозначная формулировка на языке страны (ст. 8(1)). Формулировки, создающие ложные ожидания о стоимости кредита или общей сумме к оплате, запрещены (ст. 7). Срочные договоры, действующие на 20 ноября 2026 года, как правило, остаются по старым правилам до окончания (ст. 47).
Отказ от кредита и досрочное погашение
По кредитам в сфере действия правил общий срок отказа без объяснения причин составляет 14 календарных дней (ст. 14 директивы 2008/48/ЕС; ст. 26 директивы 2023/2225); для кредита, связанного с покупкой, могут действовать особые правила. Срок считается с даты заключения договора или с получения условий договора и обязательной информации, если это позже. Отправьте уведомление способом, указанным в договоре, и сохраните подтверждение. Затем вы возвращаете капитал с процентами по договорной ставке без промедления и не позднее 30 дней после отправки уведомления; при 0 % процентов нет. Дополнительные услуги, оформленные кредитором вместе с кредитом, тоже прекращаются. Отказ от кредита не отменяет покупку машины автоматически; это зависит от национального права и договора купли-продажи, поэтому уточните, прежде чем на это рассчитывать.
Погасить кредит досрочно можно в любой момент, и его стоимость уменьшается на оставшийся срок (ст. 16 директивы 2008/48/ЕС; ст. 29 директивы 2023/2225, которая требует учитывать все расходы, назначенные кредитором). В период фиксированной ставки кредитор может потребовать справедливую компенсацию, обычно не более 1 % погашаемой суммы, если до конца договора больше года, и 0,5 %, если остаётся год или меньше; национальное право может допускать больше, если кредитор докажет больший убыток. В любом случае компенсация не может превышать проценты за оставшийся срок (ст. 16(5); ст. 29(5)). При ставке 0 % этот предел равен нулю. Это важно, если вы продаёте машину до последнего платежа.
Допуслуги, которые меняют сравнение
Проверьте, что привязано к кредиту 0 %:
По ст. 3(g) директивы 2008/48/ЕС стоимость дополнительной услуги, в частности страховки, входит в общую стоимость кредита, если этот договор обязателен для получения кредита или рекламных условий и кредитор знает её стоимость. Спросите, что из этого добровольно, и попросите отдельную цену на каждую позицию. В собственном сравнении предложений считайте только дополнительные расходы: если вы всё равно оформили бы КАСКО, сравнивайте полис дилера с таким же покрытием у своего страховщика, а не с отсутствием страховки. Это не меняет того, какие обязательные расходы кредитор должен включить в эффективную ставку.
С 20 ноября 2026 года новая директива запрещает навязанные продажи, когда кредит недоступен без других финансовых продуктов, и разрешает пакетные, когда он доступен и отдельно (ст. 14(1)). Страны могут по-прежнему разрешать кредиторам требовать некоторые счета или страховку. Если кредитор требует страховку, он обязан принять равноценный полис другого страховщика без изменения условий кредита (ст. 14(3)), у вас есть не меньше трёх дней на сравнение страховых предложений, которые за это время не меняются, если только вы сами не попросите оформить полис раньше (ст. 14(5)), а согласие нельзя получать через заранее отмеченные поля (ст. 15).
Остаточный платёж, PCP и лизинг
Кредит с остаточным платежом («баллоном») снижает ежемесячный платёж, оставляя крупную сумму на конец срока. PCP (personal contract purchase) — распространённое название такого кредита с правом вернуть машину вместо оплаты остатка, обычно с ограничениями по пробегу и состоянию. Сравнивайте два исхода отдельно: если оставляете машину, в итог входят остаточный платёж и возможная плата за выкуп; если возвращаете, входят доплаты за перепробег и повреждения, и вы остаётесь без машины. Если кредит 0 % устроен так, проверьте, распространяется ли 0 % на остаточный платёж, кто собственник машины во время договора и потребует ли рефинансирование остатка новой заявки под новую ставку.
Лизинг работает иначе. По ст. 2(2)(d) директивы 2008/48/ЕС лизинг без обязанности выкупа не входит в сферу директивы. Директива 2023/2225 сужает это исключение до договоров, где нет ни обязанности, ни права выкупа (ст. 2(2)(g)), поэтому лизинг с опцией выкупа по этому основанию больше не исключён. Лизинг, который заканчивается возвратом машины, никогда не делает вас собственником; сравнивайте его с потерей стоимости и расходами на финансирование той же машины за тот же срок и пробег, а не с платежами по кредиту.
Сроки: заказ, регистрация и выдача
Акция заканчивается в определённый день, и эта дата может относиться к заказу, подписанию кредитного договора, регистрации или выдаче машины. Если машину делают под заказ и выдача сдвинется за конец акции, выясните, сохранятся ли 0 % и скидка. Получите дату в письменном виде вместе со сроком действия одобрения кредита и условиями возврата предоплаты за заказ. Машина, которую дилер зарегистрировал на себя до продажи ради выполнения плана, может стоить дешевле, но гарантия, возможно, уже идёт, а вы уже не будете первым, на кого машина зарегистрирована. Проверьте и то и другое до подписи.
Что запросить в письменном виде
Ваша цена без кредита и импортный автомобиль
Когда вы знаете цену машины при оплате без кредита, сравните её с полной стоимостью автомобиля той же комплектации и в том же состоянии, купленного в другом месте, включая доставку и регистрацию. С 1 июля 2026 года автомобили происхождением из США могут ввозиться в ЕС с пошлиной 0 % по регламенту (ЕС) 2026/1455. Происхождение определяется по непреференциальным правилам ЕС: машина должна быть произведена в США, а не просто продана там; везти её нужно в ЕС напрямую или при транзите через другую страну под таможенным контролем, и таможня должна принять доказательства происхождения и перевозки. Ввозной НДС и, если он есть в вашей стране, регистрационный налог по-прежнему платятся. Калькулятор стоимости импорта оценивает пошлину, налоги и сборы для вашей страны, а наша статья о том, как посчитать полную стоимость автомобиля перед торгами, перечисляет все расходы.