
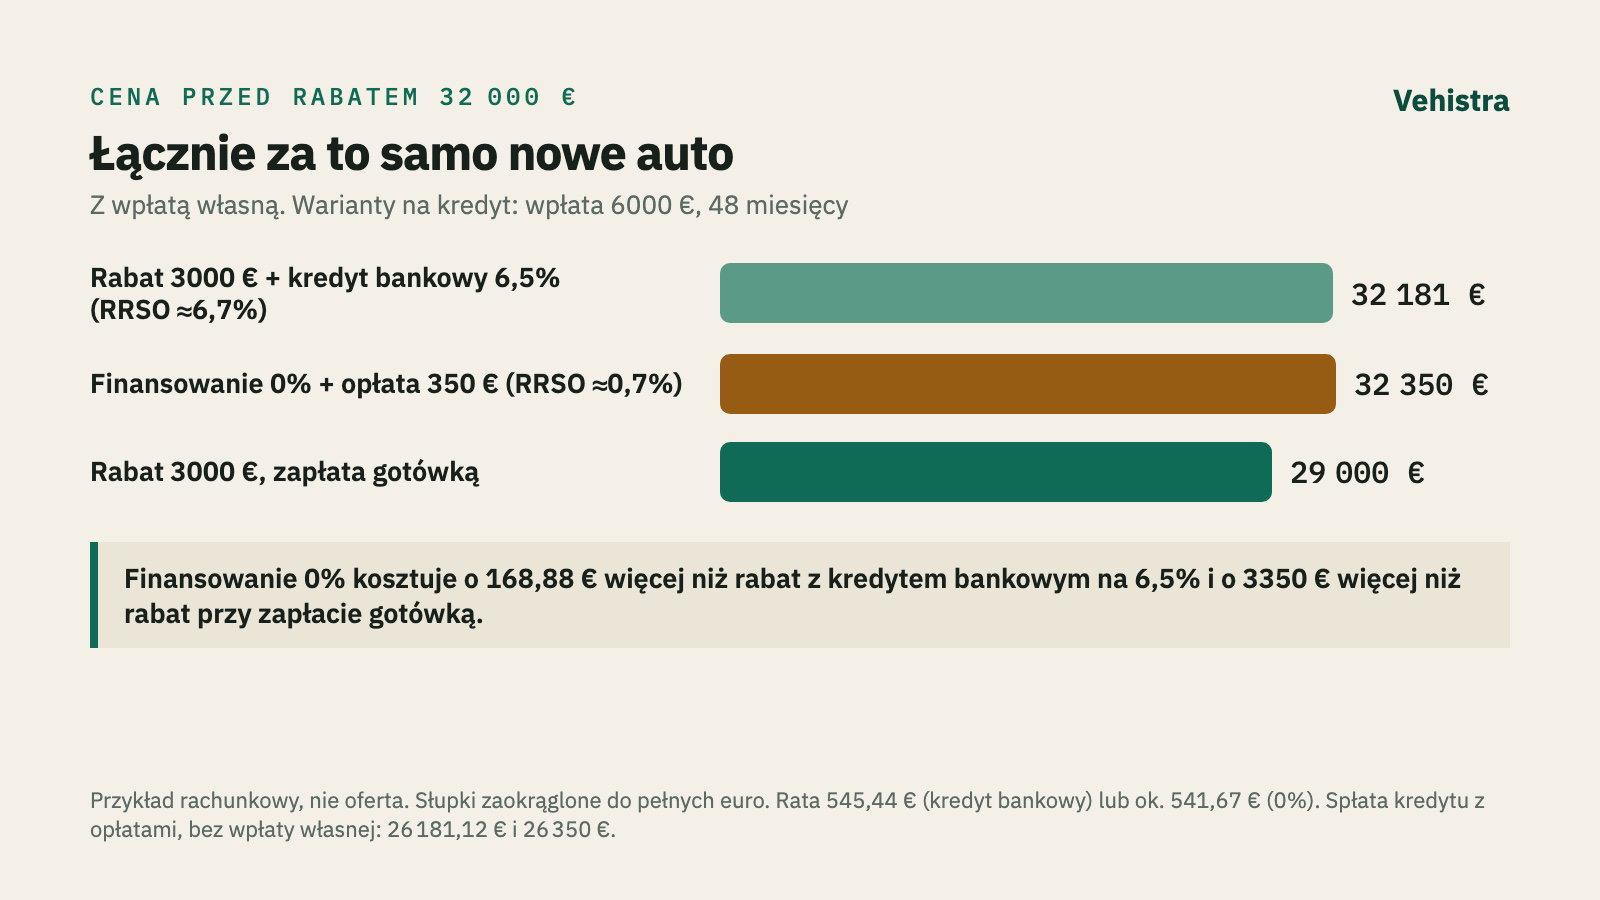
Salon wycenia to samo nowe auto na dwa sposoby: 3000 euro rabatu albo finansowanie 0% od pełnej ceny. Raty różnią się o 3,77 euro. W naszym przykładzie oferta 0% kosztuje jednak o 168,88 euro więcej niż rabat z kredytem bankowym oprocentowanym na 6,5% i o 3350 euro więcej niż rabat przy zapłacie gotówką. Poniżej liczby, oprocentowanie, przy którym wynik się odwraca, i lista tego, co trzeba mieć na piśmie przed podpisem. Rachunek działa w każdym kraju i każdej walucie. Część prawna opisuje unijne zasady stosowane przez prawo krajowe: dyrektywę 2008/48/WE o kredycie konsumenckim i zastępującą ją dyrektywę (UE) 2023/2225, której przepisy krajowe stosuje się od 20 listopada 2026 r.
Rabat czy kredyt 0% na samochód: przykład z liczbami
To przykład rachunkowy, a nie oferta salonu ani banku. Cena auta przed rabatem wynosi 32 000 euro, a kupujący w obu wariantach wpłaca 6000 euro własnych pieniędzy. Raty są miesięczne, pierwsza miesiąc po podpisaniu, opłaty płatne z góry, bez raty balonowej na końcu.
Przy kredytach bankowych sumy to 48 rat zaokrąglonych do centa; w prawdziwym harmonogramie ostatnia rata różni się o kilka centów, o tyle samo zmieniają się sumy i różnica. Oferta B spłaca dokładnie 26 000 euro: 47 rat po 541,67 euro i ostatnia 541,51 euro. W języku przepisów „całkowita kwota do zapłaty przez konsumenta” to kredyt plus jego koszty, bez wpłaty własnej: 26 181,12 euro przy kredycie bankowym i 26 350 euro przy ofercie 0%. W porównaniu dodajemy wpłatę, żeby przy każdym z trzech wariantów było widać, ile w sumie wyjdzie z Twojego konta za to samo auto.
Dlaczego rata ukrywa różnicę
545,44 euro wobec 541,67 euro. Na ekranie sprzedawcy obie kwoty wyglądają jak ta sama oferta, a ratą łatwo sterować: dłuższy okres albo większa wpłata ją obniżają, choć auto nie tanieje. Porównuj oferty tylko przy tej samej wpłacie i tym samym okresie, a potem po dwóch liczbach: ile płacisz łącznie i jakie jest RRSO.
RRSO oferty B wynosi ok. 0,7% i dla samego kredytu jest to poprawna liczba. Nie obejmuje rabatu, z którego rezygnujesz, bo rabat nie jest opłatą w umowie kredytu. W Twoim porównaniu musi się jednak znaleźć. Wobec ceny 29 000 euro po rabacie oferta B oznacza dopłatę 3350 euro za to, że 22 650 euro ceny spłacasz w ratach zamiast dziś. W skali roku to ok. 7,2%, dużo więcej niż RRSO w umowie.
Próg opłacalności: kiedy wygrywa rabat
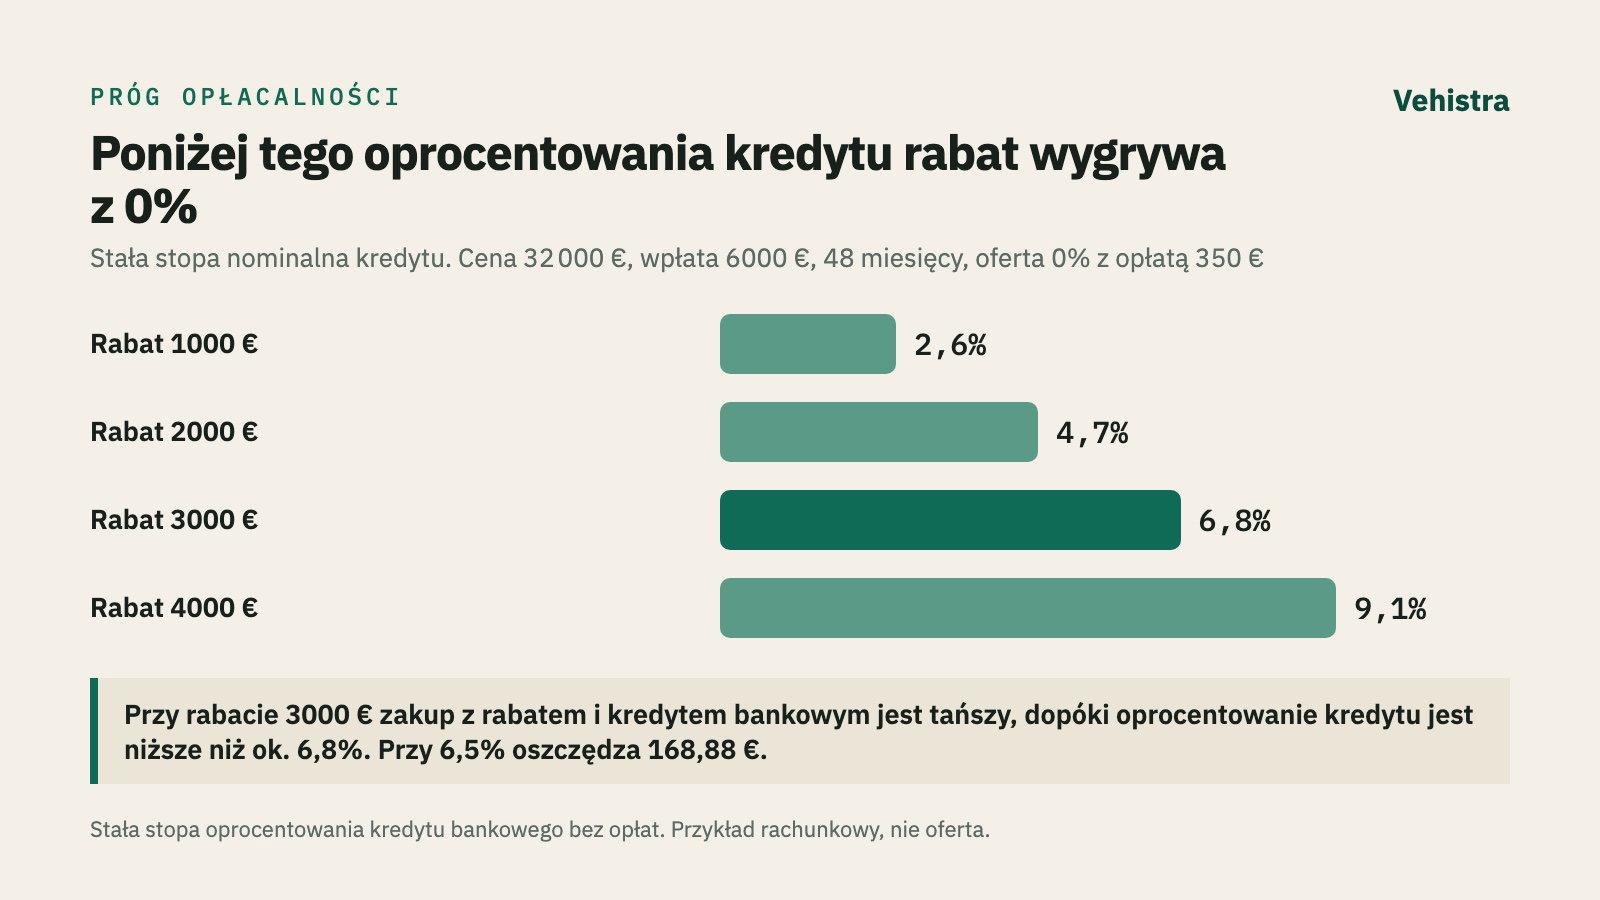
W tym przykładzie rabat z kredytem bankowym kosztuje mniej, dopóki stała stopa oprocentowania kredytu w banku jest niższa niż ok. 6,8%, co przy kredycie bez opłat daje RRSO ok. 7%. Powyżej tego progu tańsza jest oferta B. Przy 6,5% rabat wygrywa o 168,88 euro. Przy 8,5% rata kredytu bankowego wyniosłaby 566,91 euro, łącznie z wpłatą zapłaciłbyś 33 211,68 euro, a oferta B byłaby tańsza o 861,68 euro.
Próg zależy od trzech rzeczy:
To stałe nominalne stopy oprocentowania. Zanim pojedziesz do salonu, weź z banku pisemną ofertę kredytu, żeby wiedzieć, po której stronie progu jest Twoje oprocentowanie.
Jeśli możesz zapłacić gotówką
Kupujący, który ma 29 000 euro, może wziąć rabat i zapłacić całość. Wobec oferty B oszczędza 3350 euro. Zwykły argument za kredytem 0% brzmi: pieniądze w tym czasie pracują. Tutaj zatrzymane 22 650 euro musiałyby przynosić ok. 7,2% rocznie po podatku przez całe cztery lata, przy jednoczesnym wypłacaniu z nich na raty. Porównaj to z oprocentowaniem, które możesz zagwarantować sobie na cały okres, a nie z oczekiwanym zyskiem z inwestycji.
Rezerwa na nagłe wydatki może uzasadniać kredyt nawet wtedy, gdy kosztuje więcej. Jeśli zapłata gotówką zostawiłaby Cię bez zapasu, porównaj ofertę A z kredytem bankowym z ofertą B według progu powyżej i zdecyduj, ile warta jest dla Ciebie ta rezerwa.
Czy da się połączyć rabat i kredyt 0%?
Promocje często pokazują rabat i dotowane oprocentowanie jako alternatywę, a rozstrzyga drobny druk. Poproś o cenę na piśmie dla każdego sposobu płatności: gotówka, finansowanie 0% z salonu i kredyt z Twojego banku. Jeśli cena w umowie z finansowaniem 0% jest wyższa niż cena za gotówkę, wybierając finansowanie płacisz za auto o tę różnicę więcej, choć nie widać jej w RRSO.
Bywa też odwrotnie: niższa cena tylko pod warunkiem wzięcia finansowania od salonu. Wtedy porównaj łączną kwotę przy ich finansowaniu z ceną za gotówkę bez tej zniżki. Wcześniejsza spłata czasem pozwala zatrzymać zniżkę: poproś o pisemne wyliczenie kwoty do spłaty na konkretny dzień, z ewentualną rekompensatą, zwrotem kosztów i informacją, czy salon zażąda zwrotu zniżki. Dyrektywa 2023/2225 w art. 8 ust. 8 lit. b) pozwala państwom członkowskim zakazać reklamy, która uzależnia rabat od zaciągnięcia kredytu. Nie zakazuje samych takich ofert, a to, czy Twój kraj skorzystał z tej możliwości, zależy od prawa krajowego.
Co musi pokazać reklama i arkusz informacyjny
Te zasady wynikają z dyrektyw UE wdrażanych prawem krajowym i dotyczą kredytu konsumenckiego w ich zakresie: według 2008/48/WE co do zasady od 200 do 75 000 euro kredytu, według 2023/2225 do 100 000 euro. Prawo krajowe może chronić szerzej. Zgodnie z art. 4 dyrektywy 2008/48/WE reklama, która podaje oprocentowanie lub jakąkolwiek liczbę dotyczącą kosztu kredytu, musi jasno i wyraźnie pokazać na reprezentatywnym przykładzie: stopę oprocentowania i opłaty wliczone w koszt kredytu, całkowitą kwotę kredytu, RRSO, w odpowiednich przypadkach okres umowy, przy odroczonej płatności za konkretny towar cenę gotówkową i zaliczkę, a w odpowiednich przypadkach całkowitą kwotę do zapłaty i wysokość rat. Jeśli ubezpieczenie lub inna usługa jest obowiązkowa, żeby dostać kredyt na reklamowanych warunkach, a jej kosztu nie da się określić z góry, reklama musi podać ten obowiązek razem z RRSO (art. 4 ust. 3).
Odpowiednio wcześnie, zanim się zobowiążesz, kredytodawca musi przekazać Ci standardowy europejski arkusz informacyjny dotyczący kredytu konsumenckiego, na papierze lub innym trwałym nośniku (art. 5). Ten formularz służy właśnie do porównań: poproś o jeden dla oferty 0% i jeden dla kredytu z banku, każdy na kwotę, którą faktycznie pożyczysz, i połóż je obok pisemnej ceny z salonu.
Obecna dyrektywa ma lukę. Art. 2 ust. 2 lit. f) wyłącza „umowy o kredyt nieoprocentowany i wolny od wszelkich opłat”, więc oferta 0% bez żadnej opłaty może być poza tą ochroną. Oferta B z opłatą 350 euro jest nią objęta.
Od 20 listopada 2026 r. państwa członkowskie stosują dyrektywę 2023/2225 (art. 47 i 48). Sam brak odsetek nie wyłącza już umowy z jej zakresu; czteroletni kredyt z salonu, taki jak oferta B, jest objęty przepisami, o ile spełnia pozostałe warunki zakresu. Przy kredycie bez odsetek i bez innych opłat państwa mogą zrezygnować z kilku elementów, m.in. ceny gotówkowej i całkowitej kwoty do zapłaty w reklamie (art. 2 ust. 8), ale ostrzeżenie zostaje: reklama musi zawierać zdanie „Uwaga! Zaciąganie pożyczek kosztuje” lub równoważne (art. 8 ust. 1). Sformułowania, które budzą fałszywe oczekiwania co do kosztu kredytu albo całkowitej kwoty do zapłaty, są zakazane (art. 7). Umowy na czas określony istniejące 20 listopada 2026 r. co do zasady podlegają starym przepisom aż do wygaśnięcia (art. 47).
Odstąpienie i wcześniejsza spłata
Przy kredycie objętym przepisami ogólny termin na odstąpienie bez podania przyczyny wynosi 14 dni kalendarzowych (art. 14 dyrektywy 2008/48/WE; art. 26 dyrektywy 2023/2225); dla kredytu powiązanego z zakupem mogą obowiązywać szczególne zasady. Termin liczy się od zawarcia umowy albo od otrzymania warunków umowy i wymaganych informacji, jeśli to późniejsza data. Wyślij oświadczenie w sposób wskazany w umowie i zachowaj dowód. Następnie oddajesz kapitał z odsetkami według umownej stopy, niezwłocznie i najpóźniej 30 dni po wysłaniu oświadczenia; przy kredycie 0% odsetki wynoszą zero. Usługi dodatkowe zawarte przez kredytodawcę razem z kredytem też wygasają. Odstąpienie od kredytu nie unieważnia automatycznie zakupu auta; decyduje prawo krajowe i umowa sprzedaży, więc zapytaj, zanim na tym oprzesz decyzję.
Kredyt możesz spłacić wcześniej w każdej chwili i masz wtedy prawo do obniżenia całkowitego kosztu kredytu za pozostały okres umowy (art. 16 dyrektywy 2008/48/WE; art. 29 dyrektywy 2023/2225, który każe uwzględnić wszystkie koszty nałożone przez kredytodawcę). W okresie stałego oprocentowania kredytodawca może żądać uczciwej rekompensaty, zwykle najwyżej 1% spłacanej kwoty, gdy do końca umowy zostało ponad rok, i 0,5%, gdy został rok lub mniej; prawo krajowe może dopuścić więcej, jeśli kredytodawca udowodni większą stratę. W każdym przypadku rekompensata nie może przekroczyć odsetek za pozostały okres (art. 16 ust. 5; art. 29 ust. 5). Przy oprocentowaniu 0% ten limit wynosi zero. Ma to znaczenie, gdy sprzedajesz auto przed ostatnią ratą.
Dodatki, które zmieniają porównanie
Sprawdź, co jest powiązane z ofertą 0%:
Według art. 3 lit. g) dyrektywy 2008/48/WE koszt usługi dodatkowej, zwłaszcza ubezpieczenia, wchodzi w całkowity koszt kredytu, jeśli ta umowa jest obowiązkowa, żeby dostać kredyt lub reklamowane warunki, a kredytodawca zna jej koszt. Zapytaj, które pozycje są dobrowolne, i poproś o osobną cenę każdej. We własnym porównaniu ofert licz tylko koszt dodatkowy: jeśli i tak kupiłbyś autocasco, porównaj polisę z salonu z takim samym zakresem u własnego ubezpieczyciela, a nie z brakiem ubezpieczenia. Nie zmienia to tego, jakie obowiązkowe koszty kredytodawca musi wliczyć do RRSO.
Od 20 listopada 2026 r. nowa dyrektywa zakazuje sprzedaży wiązanej, gdy kredyt nie jest dostępny bez innych produktów finansowych, i dopuszcza sprzedaż łączoną, gdy jest (art. 14 ust. 1). Państwa mogą nadal pozwolić kredytodawcom wymagać niektórych rachunków lub ubezpieczenia. Jeśli kredytodawca wymaga ubezpieczenia, musi przyjąć równoważną polisę od innego ubezpieczyciela bez zmiany warunków kredytu (art. 14 ust. 3), masz co najmniej trzy dni na porównanie ofert ubezpieczenia, w czasie których oferty się nie zmieniają, chyba że wyraźnie poprosisz o wcześniejsze zawarcie polisy (art. 14 ust. 5), a zgoda nie może wynikać z domyślnie zaznaczonych pól (art. 15).
Rata balonowa, PCP i leasing
Kredyt z ratą balonową obniża ratę miesięczną, zostawiając dużą płatność na koniec. PCP (personal contract purchase) to popularna nazwa kredytu balonowego z opcją oddania auta zamiast spłaty balonu, zwykle pod warunkiem dotrzymania limitu przebiegu i wymogów dotyczących stanu auta. Porównaj dwa zakończenia osobno: gdy zatrzymujesz auto, do łącznej kwoty wchodzi balon i ewentualna opłata za wykup; gdy oddajesz, wchodzą opłaty za nadprzebieg i uszkodzenia, a zostajesz bez auta. Jeśli oferta 0% jest zbudowana w ten sposób, sprawdź, czy 0% obejmuje też ratę końcową, kto jest właścicielem auta w trakcie umowy i czy refinansowanie balonu wymaga nowego wniosku i finansowania według nowej stopy.
Leasing działa inaczej. Według art. 2 ust. 2 lit. d) dyrektywy 2008/48/WE leasing bez obowiązku zakupu jest poza dyrektywą. Dyrektywa 2023/2225 ogranicza to wyłączenie do umów, w których nie ma ani obowiązku, ani opcji zakupu (art. 2 ust. 2 lit. g)), więc leasing z opcją wykupu nie jest już z tego powodu wyłączony. Leasing zakończony oddaniem auta nigdy nie czyni Cię właścicielem; porównuj go z utratą wartości i kosztem finansowania tego samego auta przez ten sam okres i przebieg, a nie z ratami kredytu.
Terminy: zamówienie, rejestracja i wydanie
Promocja kończy się w określonym dniu, a ta data może dotyczyć zamówienia, podpisania umowy kredytu, rejestracji albo wydania auta. Jeśli auto jest produkowane na zamówienie i wydanie przesunie się poza koniec promocji, dowiedz się, czy oprocentowanie 0% i rabat nadal obowiązują. Weź termin na piśmie, razem z tym, jak długo ważna jest decyzja kredytowa i kiedy zwracana jest zaliczka. Auto zarejestrowane przez salon przed sprzedażą, żeby zrobić wynik, może być tańsze, ale gwarancja mogła już zacząć biec, a w dokumentach nie będziesz pierwszym zarejestrowanym użytkownikiem auta. Sprawdź jedno i drugie przed podpisem.
O co poprosić na piśmie
Twoja cena za gotówkę a auto z importu
Gdy znasz cenę za gotówkę, możesz ją porównać z autem o tej samej specyfikacji i w tym samym stanie kupionym gdzie indziej, z dostawą i rejestracją. Od 1 lipca 2026 r. samochody pochodzące z USA mogą wjechać do UE z cłem 0% na podstawie rozporządzenia (UE) 2026/1455. Pochodzenie ustala się według niepreferencyjnych reguł UE: auto musi być wyprodukowane w USA, a nie tylko tam sprzedane, musi trafić do UE bezpośrednio albo pozostawać pod dozorem celnym podczas przewozu przez inny kraj, a urząd celny musi przyjąć dowody pochodzenia i transportu. VAT od importu i, jeśli Twój kraj go pobiera, podatek przy rejestracji nadal obowiązują. Kalkulator kosztów importu szacuje cło, VAT i opłaty dla Twojego kraju, a nasz poradnik jak policzyć całkowity koszt auta przed licytacją wymienia koszty, które trzeba uwzględnić.