
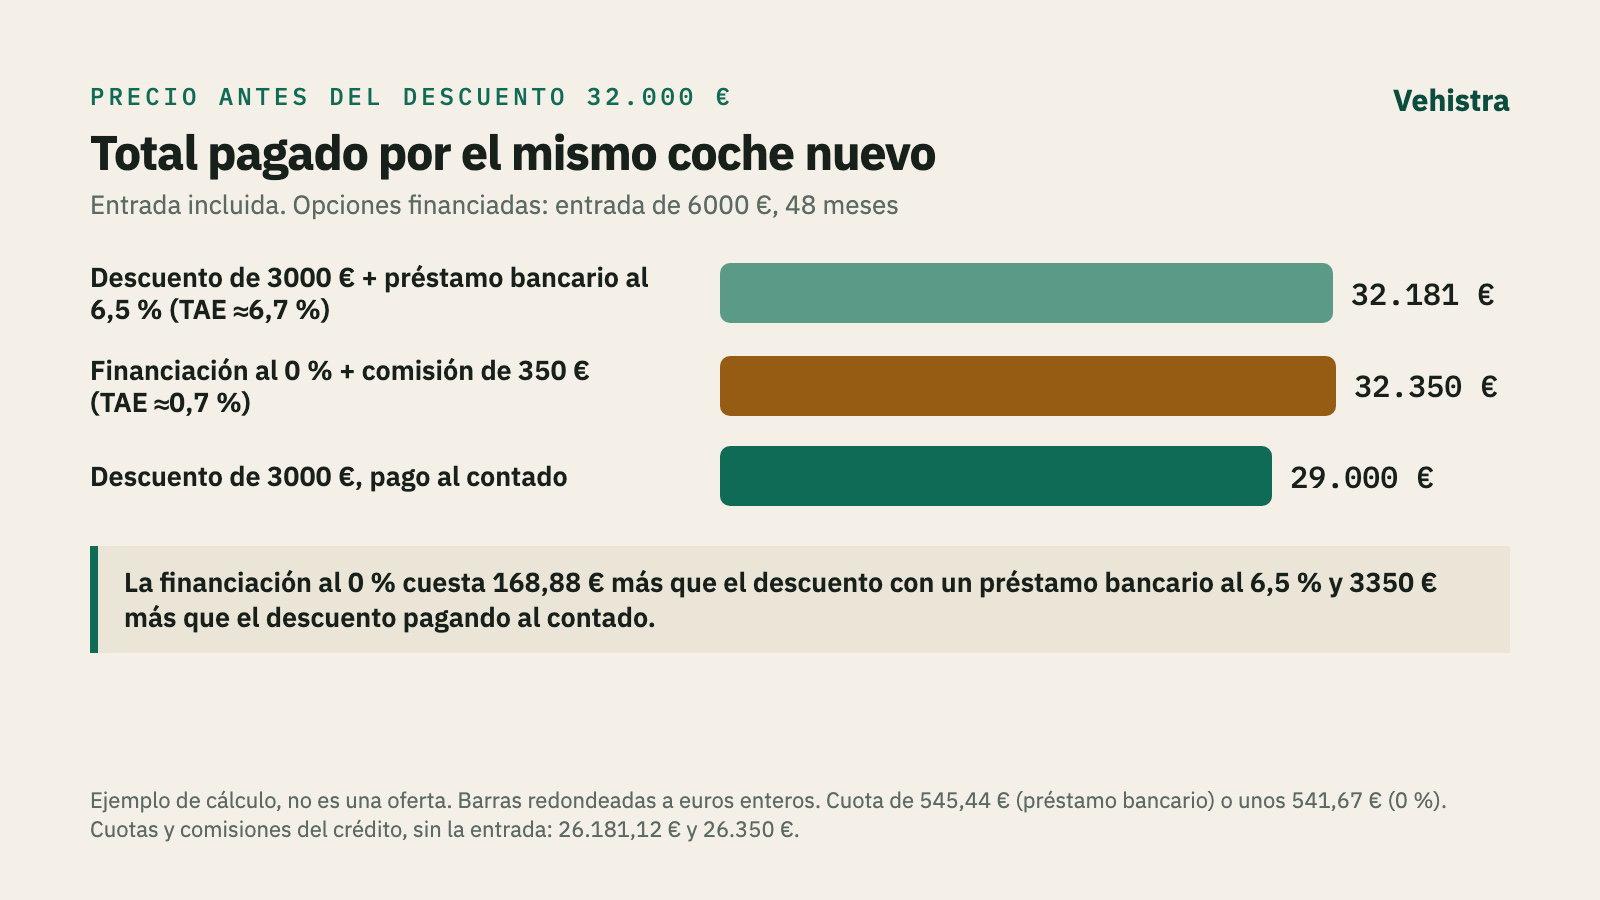
El concesionario ofrece el mismo coche nuevo de dos formas: 3000 euros de descuento o financiación al 0 % sobre el precio completo. Las cuotas se diferencian en 3,77 euros. En nuestro ejemplo, la oferta al 0 % cuesta aun así 168,88 euros más que el descuento con un préstamo bancario al 6,5 % y 3350 euros más que el descuento pagando al contado. Aquí tienes las cifras, el tipo de interés a partir del cual el resultado se invierte y lo que debes tener por escrito antes de firmar. El cálculo sirve en cualquier país y moneda. El apartado jurídico describe normas de la UE tal como se aplican a través del derecho nacional: la Directiva de crédito al consumo 2008/48/CE y la que la sustituye, la Directiva (UE) 2023/2225, cuyas normas nacionales se aplican desde el 20 de noviembre de 2026.
Descuento o financiación al 0 %: un ejemplo con números
Es un ejemplo de cálculo, no una oferta de ningún concesionario ni banco. El precio del coche antes del descuento es de 32.000 euros, y el comprador da una entrada de 6000 euros en ambos casos. Las cuotas son mensuales, la primera un mes después de la firma, las comisiones se pagan al inicio y no hay cuota final.
En los préstamos bancarios, los totales son 48 cuotas redondeadas al céntimo; en un cuadro de amortización real la última cuota varía unos céntimos, y los totales y la diferencia cambian en la misma cantidad. La oferta B devuelve exactamente 26.000 euros: 47 cuotas de 541,67 euros y una última de 541,51 euros. En términos legales, el «importe total adeudado por el consumidor» de un contrato de crédito es el crédito más su coste, sin la entrada: 26.181,12 euros con el préstamo bancario y 26.350 euros con la oferta al 0 %. En la comparación sumamos la entrada para que las tres opciones muestren cuánto sale en total de tu cuenta por el mismo coche.
Por qué la cuota esconde la diferencia
545,44 euros frente a 541,67 euros. En la pantalla del vendedor parecen la misma oferta, y la cuota es fácil de manejar: un plazo más largo o una entrada mayor la bajan sin que el coche sea más barato. Compara las ofertas solo con la misma entrada y el mismo plazo, y después por dos cifras: cuánto pagas en total y la TAE.
La TAE de la oferta B ronda el 0,7 %, y para el crédito en sí esa cifra es correcta. No incluye el descuento al que renuncias, porque el descuento no es un gasto del contrato de crédito. En tu comparación, en cambio, sí debe estar. Frente al precio al contado con descuento de 29.000 euros, elegir la oferta B supone pagar 3350 euros más a cambio de pagar 22.650 euros del precio a plazos en lugar de hoy. En términos anuales es alrededor de un 7,2 %, muy por encima de la TAE del contrato.
El tipo de equilibrio: cuándo gana el descuento
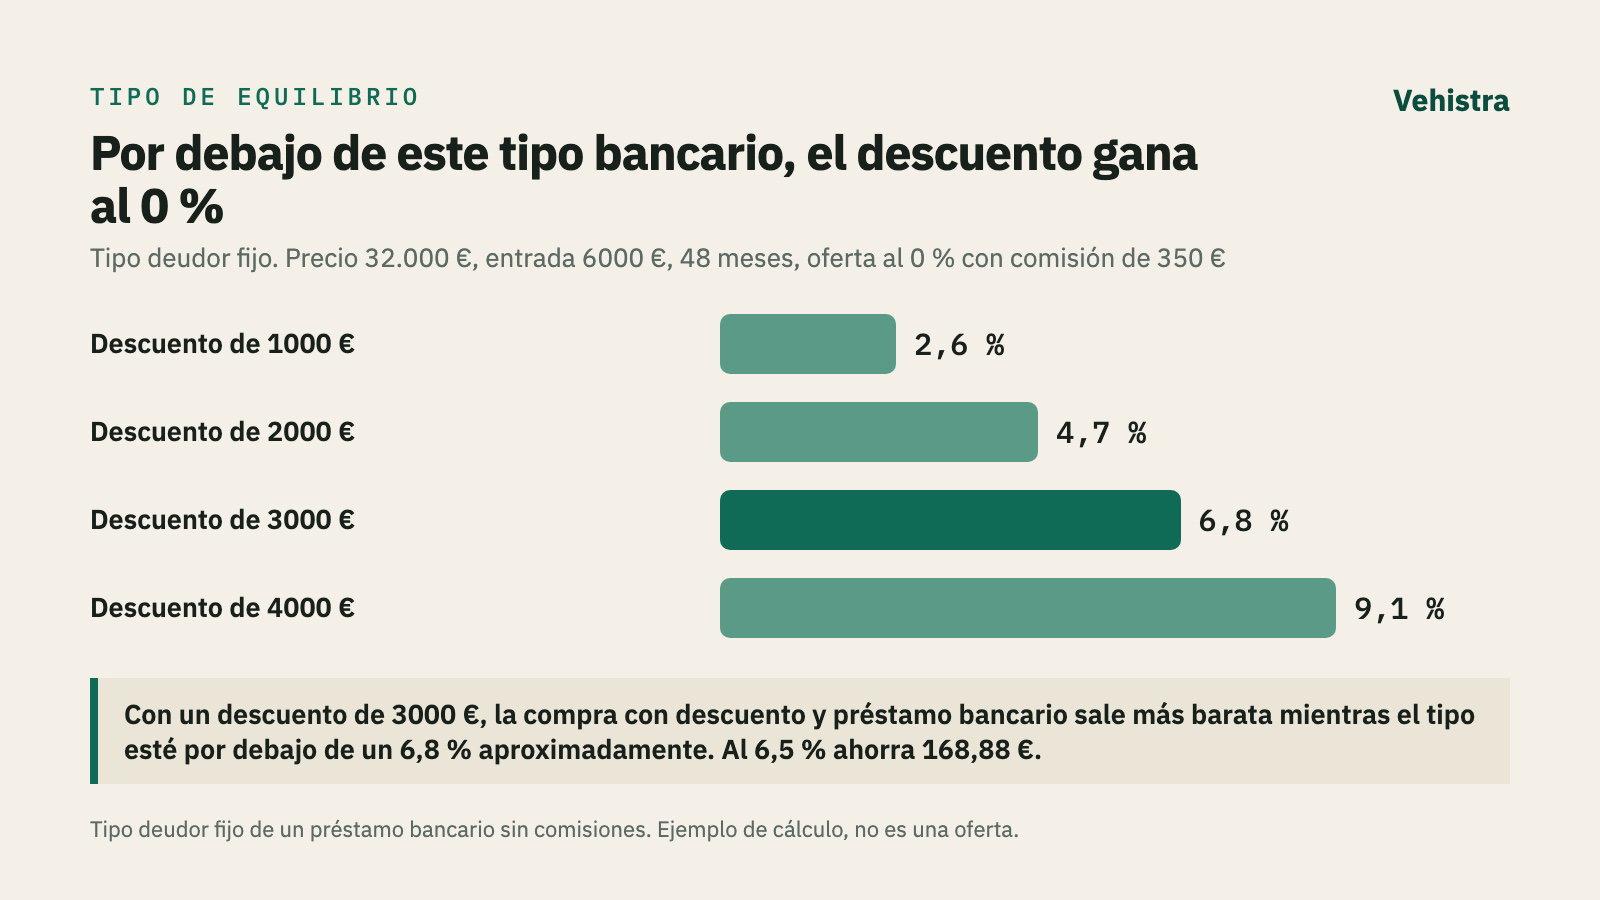
En este ejemplo, el descuento más un préstamo bancario cuesta menos mientras el tipo deudor fijo del banco esté por debajo de un 6,8 % aproximadamente, una TAE de alrededor del 7 % en un préstamo sin comisiones. Por encima, la oferta B sale más barata. Al 6,5 %, el descuento gana por 168,88 euros. Al 8,5 %, la cuota del préstamo bancario sería de 566,91 euros, pagarías 33.211,68 euros en total con la entrada, y la oferta B saldría 861,68 euros más barata.
El tipo de equilibrio depende de tres factores:
Son tipos deudores fijos. Antes de ir al concesionario, pide a tu banco una oferta de préstamo por escrito para saber en qué lado del equilibrio queda tu tipo.
Si puedes pagar al contado
Quien tiene 29.000 euros disponibles puede quedarse con el descuento y pagar todo. Frente a la oferta B ahorra 3350 euros. El argumento habitual a favor del 0 % es que, mientras tanto, el dinero sigue rindiendo. Aquí, los 22.650 euros que no gastas tendrían que rendir alrededor de un 7,2 % anual después de impuestos durante los cuatro años, mientras sacas de ellos las cuotas. Compáralo con un tipo que de verdad puedas asegurar, no con una rentabilidad esperada.
Mantener un colchón para imprevistos puede justificar financiar aunque cueste más. Si pagar al contado te dejara sin reserva, compara la oferta A con préstamo bancario frente a la oferta B con el tipo de equilibrio de arriba y decide cuánto vale para ti ese colchón.
¿Se pueden juntar el descuento y el 0 %?
Las promociones suelen presentar el descuento y el tipo subvencionado como alternativas, y lo decide la letra pequeña. Pide un precio por escrito para cada forma de pago: al contado, con la financiación al 0 % del concesionario y con un préstamo de tu banco. Si el precio en el contrato al 0 % es mayor que el precio al contado, al financiar pagas esa diferencia de más por el coche, aunque no aparezca en la TAE.
Hay concesionarios que hacen lo contrario: un precio más bajo solo si financias con ellos. En ese caso, compara lo que pagas en total con su financiación con el precio al contado sin ese descuento. A veces, amortizar antes de tiempo permite conservar el descuento: pide por escrito el importe de cancelación para la fecha prevista, con la posible compensación, los gastos que se devuelven y si el concesionario reclamaría el descuento. La Directiva 2023/2225, en su artículo 8, apartado 8, letra b), permite a los Estados miembros prohibir la publicidad que condiciona un descuento a la contratación de un crédito. No prohíbe esas ofertas en sí, y que tu país use esa opción depende de su derecho nacional.
Qué deben mostrar la publicidad y la Información normalizada europea
Estas normas proceden de directivas de la UE aplicadas a través del derecho nacional y cubren el crédito al consumo dentro de su ámbito: con la 2008/48/CE, en general entre 200 y 75.000 euros de crédito; con la 2023/2225, hasta 100.000 euros. La ley nacional puede proteger más. Según el artículo 4 de la Directiva 2008/48/CE, la publicidad que indique un tipo de interés o cualquier cifra sobre el coste del crédito debe mostrar de forma clara, concisa y destacada, mediante un ejemplo representativo: el tipo deudor y los gastos incluidos en el coste del crédito, el importe total del crédito, la TAE, en su caso la duración, en el pago aplazado de un bien concreto el precio al contado y el pago inicial, y en su caso el importe total adeudado y el importe de las cuotas. Si un seguro u otro servicio es obligatorio para obtener el crédito en las condiciones anunciadas y su coste no puede determinarse de antemano, la publicidad debe indicar esa obligación junto a la TAE (art. 4, apartado 3).
Con la debida antelación, antes de que quedes obligado, el prestamista debe entregarte la «Información normalizada europea sobre el crédito al consumo» en papel u otro soporte duradero (art. 5). El formulario existe para comparar: pide uno para la oferta al 0 % y otro para el préstamo de tu banco, cada uno por el importe que de verdad vas a pedir, y ponlos junto al precio por escrito del concesionario.
La directiva vigente tiene un hueco. El artículo 2, apartado 2, letra f), excluye «los contratos de crédito concedidos libres de intereses y sin ningún otro tipo de gastos», de modo que una oferta al 0 % sin ninguna comisión puede quedar fuera de esta protección. La oferta B, con su comisión de 350 euros, está dentro.
Desde el 20 de noviembre de 2026, los Estados miembros aplican la Directiva 2023/2225 (arts. 47 y 48). Que un crédito no tenga intereses ya no basta para dejarlo fuera; un préstamo de cuatro años del concesionario como la oferta B está dentro, siempre que cumpla las demás condiciones de ámbito. Para el crédito sin intereses ni otros gastos, los Estados pueden suprimir algunos datos, como el precio al contado y el importe total adeudado en la publicidad (art. 2, apartado 8), pero la advertencia se mantiene: la publicidad debe incluir «Atención: tomar dinero prestado cuesta dinero» u otra fórmula equivalente (art. 8, apartado 1). Se prohíben las expresiones que creen falsas expectativas sobre el coste del crédito o el importe total adeudado (art. 7). Los contratos de duración determinada vigentes el 20 de noviembre de 2026 siguen, en general, con las normas antiguas hasta que terminan (art. 47).
Desistimiento y amortización anticipada
En los créditos cubiertos, el plazo general para desistir sin dar motivos es de 14 días naturales (art. 14 de la Directiva 2008/48/CE; art. 26 de la Directiva 2023/2225); el crédito vinculado a una compra puede tener reglas especiales. El plazo cuenta desde la celebración del contrato o desde que recibes las condiciones del contrato y la información obligatoria, si esa fecha es posterior. Envía la notificación por el medio que indique el contrato y guarda prueba. Después devuelves el capital con los intereses al tipo pactado, sin demora y a más tardar 30 días después de enviar la notificación; al 0 %, esos intereses son cero. Los servicios accesorios que el prestamista contrató junto con el crédito también terminan. Desistir del crédito no anula automáticamente la compra del coche; depende del derecho nacional y del contrato de compraventa, así que pregunta antes de contar con ello.
Puedes reembolsar el crédito antes de tiempo cuando quieras, y su coste se reduce por el periodo restante (art. 16 de la Directiva 2008/48/CE; art. 29 de la Directiva 2023/2225, que obliga a tener en cuenta todos los costes impuestos por el prestamista). Durante un periodo de tipo fijo, el prestamista puede pedir una compensación justa, normalmente como máximo el 1 % del importe reembolsado si queda más de un año y el 0,5 % si queda un año o menos; la ley nacional puede permitir más si el prestamista demuestra una pérdida mayor. En cualquier caso, la compensación no puede superar los intereses del periodo restante (art. 16, apartado 5; art. 29, apartado 5). Con un tipo deudor del 0 %, ese límite es cero. Importa si vendes el coche antes de la última cuota.
Extras que cambian la comparación
Revisa qué va unido a la oferta al 0 %:
Según el artículo 3, letra g), de la Directiva 2008/48/CE, el coste de un servicio accesorio, en particular un seguro, entra en el coste total del crédito si ese contrato es obligatorio para obtener el crédito o las condiciones anunciadas y el prestamista conoce su coste. Pregunta qué es opcional y pide un precio aparte para cada cosa. En tu propia comparación de ofertas, cuenta solo el coste extra: si de todos modos asegurarías el coche a todo riesgo, compara la póliza del concesionario con la misma cobertura de tu aseguradora, no con no tener seguro. Eso no cambia qué costes obligatorios debe incluir el prestamista en la TAE.
Desde el 20 de noviembre de 2026, la nueva directiva prohíbe las ventas vinculadas, en las que el crédito no se ofrece sin otros productos financieros, y permite las ventas combinadas, en las que sí (art. 14, apartado 1). Los Estados pueden seguir permitiendo que el prestamista exija ciertas cuentas o un seguro. Si el prestamista exige un seguro, debe aceptar una póliza equivalente de otra aseguradora sin cambiar las condiciones del crédito (art. 14, apartado 3), tienes al menos tres días para comparar ofertas de seguro sin que cambien, salvo que pidas expresamente contratar antes (art. 14, apartado 5) y tu consentimiento no puede salir de casillas premarcadas (art. 15).
Cuota final, PCP y leasing
Un préstamo con cuota final (también llamada cuota globo) baja la cuota mensual dejando un pago grande al final. PCP (personal contract purchase) es un nombre extendido para un préstamo con cuota final que permite devolver el coche en lugar de pagarla, normalmente con límites de kilometraje y estado. Compara los dos finales por separado: si te quedas el coche, la cuota final y cualquier gasto de compra entran en el total; si lo devuelves, entran los cargos por exceso de kilómetros y daños, y te quedas sin coche. Si una oferta al 0 % está montada así, comprueba si el 0 % cubre también la cuota final, de quién es el coche durante el contrato y si refinanciar la cuota final exige una nueva solicitud a un nuevo tipo.
El leasing funciona de otra manera. Según el artículo 2, apartado 2, letra d), de la Directiva 2008/48/CE, el arrendamiento sin obligación de compra queda fuera de la directiva. La Directiva 2023/2225 limita esa exclusión a los contratos sin obligación ni opción de compra (art. 2, apartado 2, letra g)), de modo que el leasing con opción de compra ya no queda excluido por ese motivo. Un renting o leasing que termina con la devolución del coche nunca te hace propietario; compáralo con la depreciación y el coste de financiar el mismo coche durante el mismo tiempo y kilometraje, no con las cuotas de un préstamo.
Plazos: pedido, matriculación y entrega
Las promociones terminan en una fecha, y esa fecha puede referirse al pedido, a la firma del crédito, a la matriculación o a la entrega. Si el coche se fabrica bajo pedido y la entrega se retrasa más allá del fin de la promoción, averigua si el 0 % y el descuento se mantienen. Pide la fecha por escrito, junto con la validez de la aprobación del crédito y cuándo se devuelve una señal. Un coche que el concesionario automatriculó antes de la venta para cumplir objetivos puede salir más barato, pero el plazo de garantía quizá ya haya empezado y puedes figurar como segundo titular. Comprueba ambas cosas antes de firmar.
Qué pedir por escrito
Tu precio al contado frente a un coche importado
Cuando conoces el precio al contado, puedes compararlo con un coche del mismo equipamiento y estado comprado en otro sitio, entregado y matriculado. Desde el 1 de julio de 2026, los coches originarios de EE. UU. pueden entrar en la UE con un arancel del 0 % según el Reglamento (UE) 2026/1455. El origen se determina con las normas no preferenciales de la UE: el coche tiene que estar fabricado en EE. UU., no solo vendido allí, llegar a la UE en transporte directo o seguir bajo vigilancia aduanera si pasa por otro país, y la aduana tiene que aceptar las pruebas de origen y de transporte. El IVA de importación y, donde exista, el impuesto de matriculación se siguen pagando. La calculadora de costes de importación estima arancel, impuestos y gastos para tu país, y nuestra guía para importar un coche de EE. UU. a España explica el arancel, el IVA y el impuesto de matriculación con el ejemplo español.