
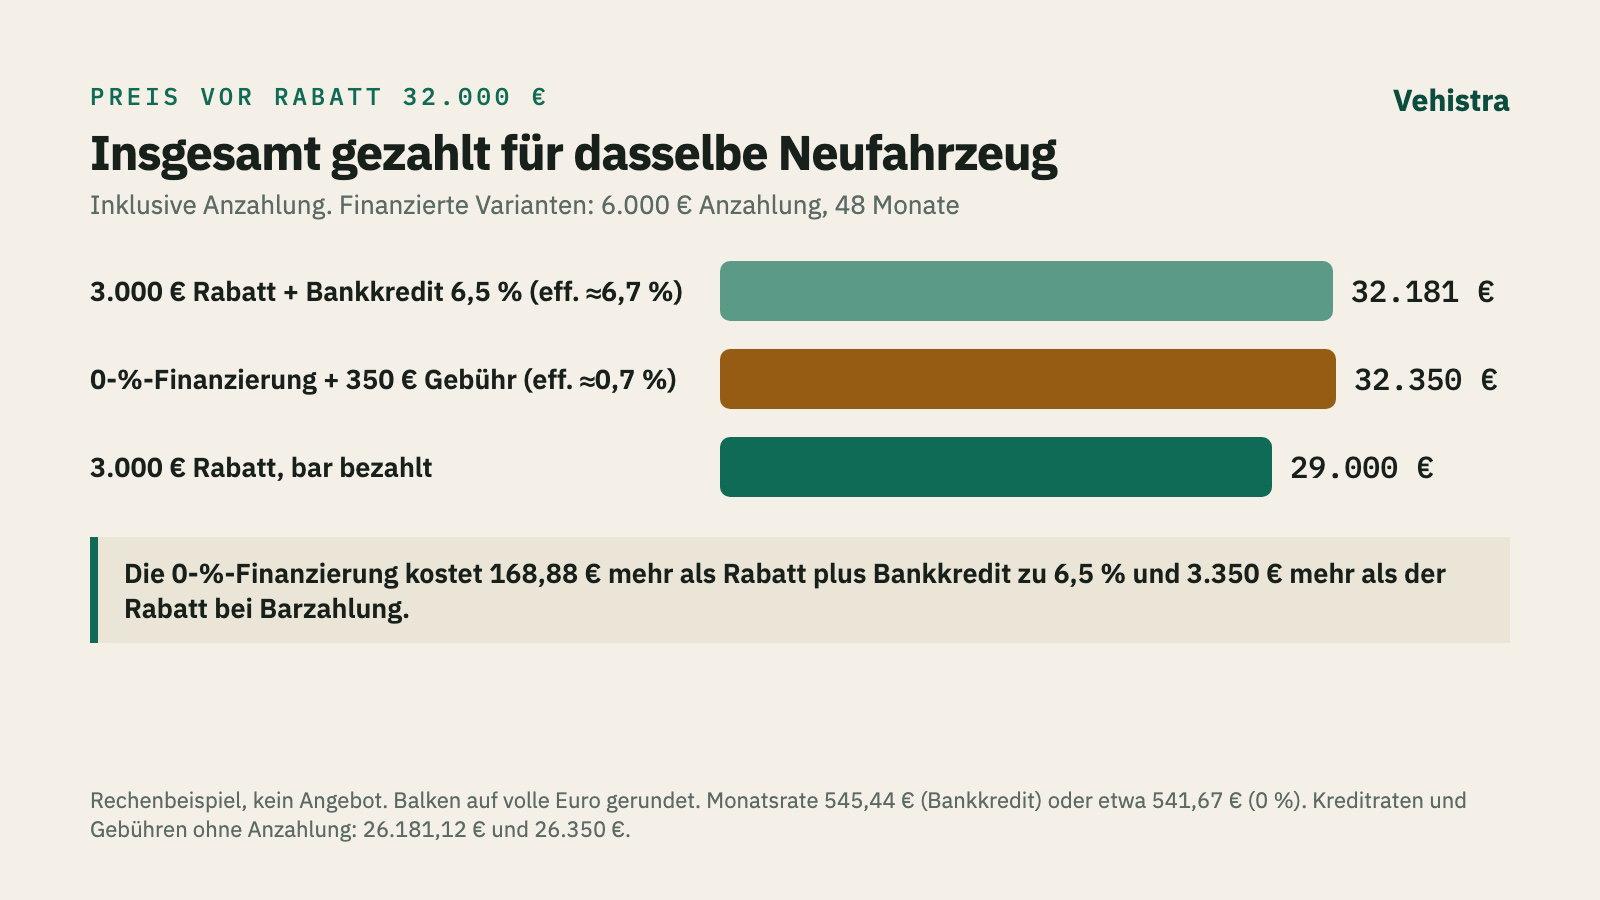
Das Autohaus bietet dasselbe Neufahrzeug auf zwei Wegen an: 3.000 Euro Rabatt oder 0-%-Finanzierung zum vollen Preis. Die Monatsraten liegen 3,77 Euro auseinander. In unserem Beispiel kostet das 0-%-Angebot trotzdem 168,88 Euro mehr als der Rabatt mit einem Bankkredit zu 6,5 % und 3.350 Euro mehr als der Rabatt bei Barzahlung. Hier stehen die Zahlen, der Zins, ab dem sich das Ergebnis umkehrt, und was Sie vor der Unterschrift schriftlich haben sollten. Die Rechnung funktioniert in jedem Land und jeder Währung. Die Rechtsabschnitte beschreiben EU-Regeln, wie sie über nationales Recht gelten: die Verbraucherkreditrichtlinie 2008/48/EG und ihre Nachfolgerin, die Richtlinie (EU) 2023/2225, deren nationale Vorschriften ab 20. November 2026 gelten.
Barzahlerrabatt oder 0-%-Finanzierung: ein Rechenbeispiel
Das ist ein Rechenbeispiel, kein Angebot eines Händlers oder einer Bank. Der Preis vor Rabatt beträgt 32.000 Euro, die Anzahlung in beiden Fällen 6.000 Euro. Die Raten sind monatlich, die erste einen Monat nach Vertragsschluss, Gebühren werden sofort fällig, es gibt keine Schlussrate.
Bei den Bankkrediten sind die Summen 48 auf den Cent gerundete Raten; in einem echten Tilgungsplan weicht die letzte Rate um einige Cent ab, und Summen und Differenz verschieben sich um denselben Betrag. Angebot B zahlt genau 26.000 Euro zurück: 47 Raten zu 541,67 Euro und eine letzte zu 541,51 Euro. Rechtlich ist der „vom Verbraucher zu zahlende Gesamtbetrag“ eines Kreditvertrags der Kredit plus seine Kosten, ohne Anzahlung: 26.181,12 Euro beim Bankkredit und 26.350 Euro beim 0-%-Angebot. Im Vergleich oben steckt die Anzahlung mit drin, damit alle drei Varianten zeigen, was für dasselbe Auto insgesamt von Ihrem Konto abgeht.
Warum die Monatsrate den Unterschied verdeckt
545,44 Euro gegen 541,67 Euro. Auf dem Bildschirm des Verkäufers sehen beide Zahlen wie dasselbe Angebot aus, und die Rate lässt sich leicht steuern: Eine längere Laufzeit oder eine höhere Anzahlung senkt sie, ohne dass das Auto billiger wird. Vergleichen Sie Angebote nur bei gleicher Anzahlung und gleicher Laufzeit und dann nach zwei Zahlen: was Sie insgesamt zahlen und den effektiven Jahreszins.
Der effektive Jahreszins von Angebot B liegt bei etwa 0,7 %, und für den Kredit selbst stimmt diese Zahl. Den Rabatt, auf den Sie verzichten, enthält sie nicht, denn er ist keine Gebühr im Kreditvertrag. In Ihren eigenen Vergleich gehört er trotzdem. Gemessen am rabattierten Barpreis von 29.000 Euro zahlen Sie bei Angebot B 3.350 Euro mehr dafür, dass Sie 22.650 Euro des Preises in Raten statt heute zahlen. Auf das Jahr gerechnet sind das etwa 7,2 %, weit mehr als der effektive Jahreszins im Vertrag.
Der Grenzzins: wann der Rabatt gewinnt
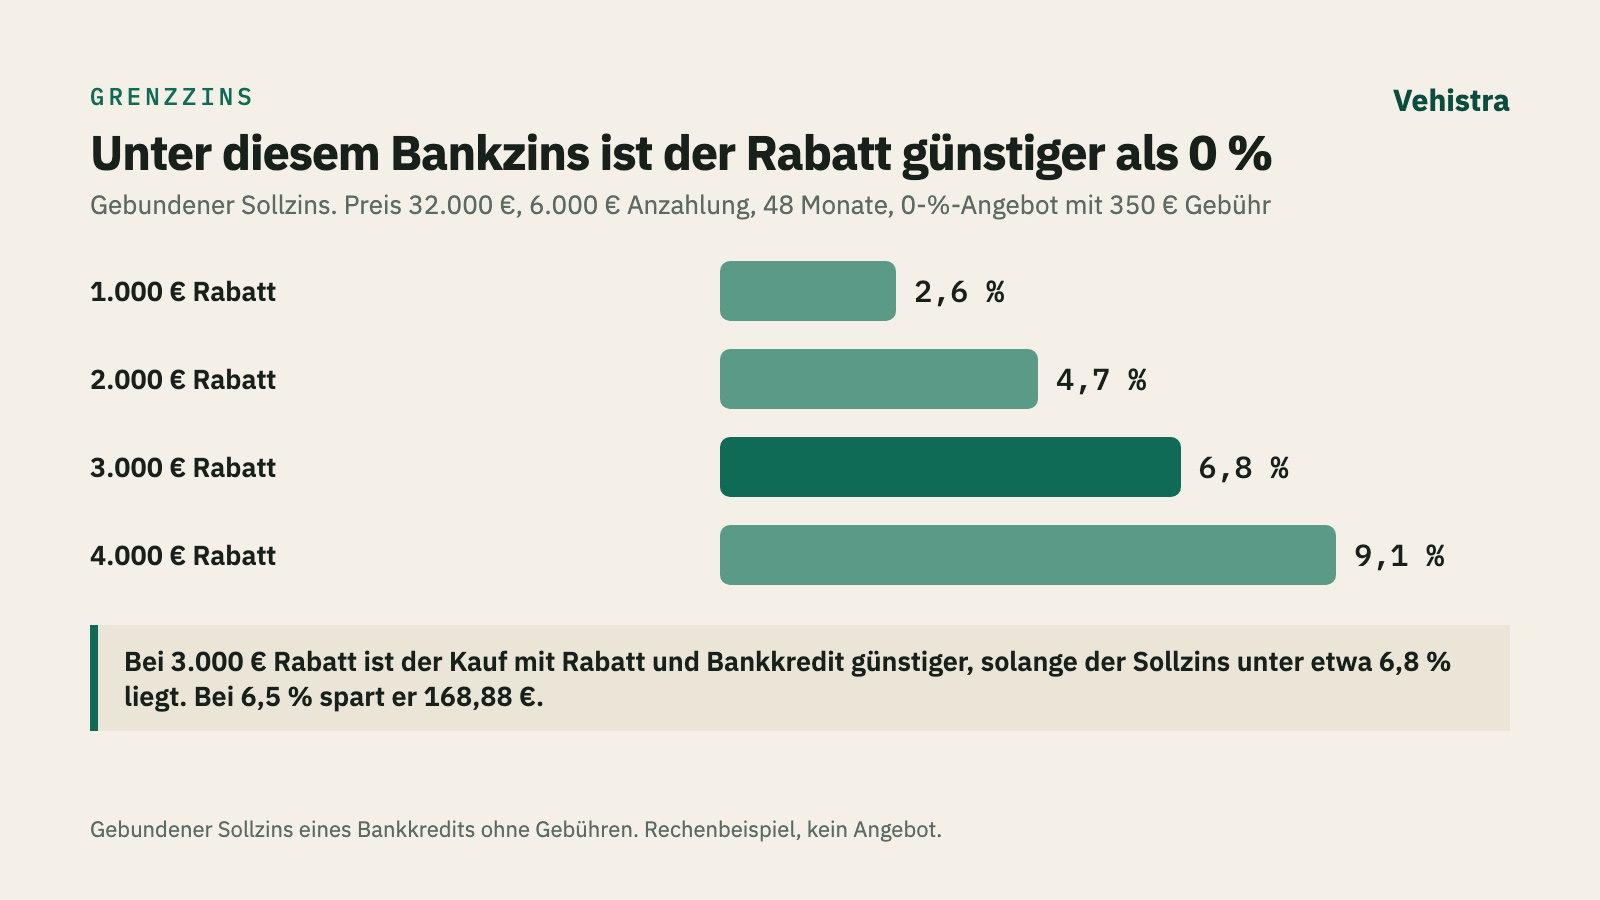
In diesem Beispiel kostet Rabatt plus Bankkredit weniger, solange der gebundene Sollzins der Bank unter etwa 6,8 % liegt, bei einem Kredit ohne Gebühren ein effektiver Jahreszins von rund 7 %. Darüber ist Angebot B günstiger. Bei 6,5 % gewinnt der Rabatt um 168,88 Euro. Bei 8,5 % läge die Monatsrate des Bankkredits bei 566,91 Euro. Einschließlich Anzahlung wären dann 33.211,68 Euro zu zahlen, und Angebot B wäre 861,68 Euro günstiger.
Der Grenzzins hängt von drei Größen ab:
Das sind gebundene Sollzinsen. Holen Sie vor dem Besuch im Autohaus ein schriftliches Kreditangebot Ihrer Bank ein, damit Sie wissen, auf welcher Seite des Grenzzinses Ihr eigener Zins liegt.
Wenn Sie bar zahlen können
Wer 29.000 Euro zur Verfügung hat, kann den Rabatt nehmen und den vollen Preis zahlen. Gegenüber Angebot B spart das 3.350 Euro. Das übliche Argument für 0 % lautet, dass das Geld in der Zwischenzeit arbeitet. Hier müssten die zurückbehaltenen 22.650 Euro vier Jahre lang etwa 7,2 % pro Jahr nach Steuern bringen, während Sie daraus die Raten zahlen. Vergleichen Sie das mit einem Zins, den Sie sich tatsächlich fest sichern können, nicht mit einer erwarteten Rendite.
Eine Notfallreserve kann eine Finanzierung rechtfertigen, auch wenn sie mehr kostet. Würde Sie die Barzahlung ohne Polster lassen, vergleichen Sie Angebot A mit Bankkredit und Angebot B anhand des Grenzzinses und entscheiden dann, was Ihnen die Reserve wert ist.
Rabatt und 0 % zusammen?
Aktionen stellen Rabatt und subventionierten Zins oft als Alternative dar, entscheidend ist das Kleingedruckte. Lassen Sie sich für jede Zahlungsart einen schriftlichen Preis geben: bar, 0-%-Finanzierung des Händlers und Kredit Ihrer Bank. Liegt der Preis im 0-%-Vertrag über dem Barpreis, zahlen Sie mit der Finanzierung diese Differenz für das Auto mehr, auch wenn sie im effektiven Jahreszins nicht auftaucht.
Manche Händler machen es umgekehrt: niedrigerer Preis nur mit ihrer Finanzierung. Dann vergleichen Sie den Gesamtbetrag dieser Finanzierung mit dem Barpreis ohne diesen Nachlass. Eine vorzeitige Rückzahlung kann den Nachlass manchmal sichern: Verlangen Sie eine schriftliche Ablöserechnung zum geplanten Tag, mit einer etwaigen Entschädigung, erstatteten Kosten und der Angabe, ob der Händler den Nachlass zurückfordert. Die Richtlinie 2023/2225 erlaubt den Mitgliedstaaten in Art. 8 Abs. 8 Buchst. b, Werbung zu verbieten, die einen Rabatt von der Aufnahme eines Kredits abhängig macht. Solche Angebote selbst verbietet sie nicht, und ob Ihr Land diese Möglichkeit nutzt, hängt vom nationalen Recht ab.
Was Werbung und Standardinformationen zeigen müssen
Diese Regeln stammen aus EU-Richtlinien, die über nationales Recht gelten, für Verbraucherkredite in ihrem Anwendungsbereich: nach 2008/48/EG grundsätzlich 200 bis 75.000 Euro Kredit, nach 2023/2225 bis 100.000 Euro. Nationales Recht kann weiter gehen. Nach Art. 4 der Richtlinie 2008/48/EG muss Werbung, die einen Zinssatz oder eine Zahl zu den Kreditkosten nennt, klar, prägnant und auffallend anhand eines repräsentativen Beispiels angeben: Sollzins und die in die Kreditkosten einbezogenen Kosten, Gesamtkreditbetrag, effektiven Jahreszins, gegebenenfalls die Laufzeit, bei Zahlungsaufschub für eine bestimmte Ware den Barzahlungspreis und eine Anzahlung sowie gegebenenfalls den Gesamtbetrag und die Höhe der Raten. Ist eine Versicherung oder andere Nebenleistung Pflicht, um den Kredit zu den beworbenen Bedingungen zu erhalten, und lassen sich ihre Kosten nicht im Voraus bestimmen, muss die Werbung diese Pflicht zusammen mit dem effektiven Jahreszins nennen (Art. 4 Abs. 3).
Rechtzeitig, bevor Sie gebunden sind, muss der Kreditgeber Ihnen die „Europäischen Standardinformationen für Verbraucherkredite“ auf Papier oder einem anderen dauerhaften Datenträger geben (Art. 5). Das Formular ist für den Vergleich gemacht: Verlangen Sie eines für das 0-%-Angebot und eines für den Bankkredit, jeweils über den Betrag, den Sie tatsächlich aufnehmen, und legen Sie beide neben den schriftlichen Preis des Händlers.
Die geltende Richtlinie hat eine Lücke. Art. 2 Abs. 2 Buchst. f nimmt „zins- und gebührenfreie Kreditverträge“ aus, ein 0-%-Angebot ganz ohne Gebühr kann also außerhalb dieses Schutzes liegen. Angebot B mit 350 Euro Gebühr fällt darunter.
Ab 20. November 2026 wenden die Mitgliedstaaten die Richtlinie 2023/2225 an (Art. 47 und 48). Allein die Zinsfreiheit nimmt einen Kreditvertrag nicht mehr aus; ein vierjähriger Händlerkredit wie Angebot B fällt unter die Regeln, sofern die übrigen Voraussetzungen erfüllt sind. Bei Krediten ohne Zinsen und ohne sonstige Kosten dürfen die Mitgliedstaaten einige Angaben erlassen, etwa Barzahlungspreis und Gesamtbetrag in der Werbung (Art. 2 Abs. 8), der Warnhinweis bleibt aber: Werbung muss „Achtung! Kreditaufnahme kostet Geld“ oder eine gleichwertige Formulierung enthalten (Art. 8 Abs. 1). Formulierungen, die falsche Erwartungen an die Kreditkosten oder den Gesamtbetrag wecken, sind verboten (Art. 7). Befristete Verträge, die am 20. November 2026 bestehen, bleiben grundsätzlich bis zu ihrem Ende beim alten Recht (Art. 47).
Widerruf und vorzeitige Rückzahlung
Bei erfassten Krediten beträgt die allgemeine Widerrufsfrist 14 Kalendertage, ohne Angabe von Gründen (Art. 14 der Richtlinie 2008/48/EG; Art. 26 der Richtlinie 2023/2225); für mit dem Kauf verbundene Kredite können Sonderregeln gelten. Die Frist beginnt mit Vertragsschluss oder mit Erhalt der Vertragsbedingungen und der vorgeschriebenen Informationen, je nachdem, was später ist. Senden Sie den Widerruf auf dem im Vertrag genannten Weg und bewahren Sie einen Nachweis auf. Danach zahlen Sie das Kapital mit Zinsen zum vereinbarten Sollzins unverzüglich zurück, spätestens 30 Tage nach Absenden des Widerrufs; bei 0 % sind das keine Zinsen. Nebenleistungen, die der Kreditgeber mit dem Kredit vermittelt hat, enden ebenfalls. Der Widerruf des Kredits hebt den Autokauf nicht automatisch auf; das regeln nationales Recht und Kaufvertrag, fragen Sie also nach, bevor Sie sich darauf verlassen.
Vorzeitig zurückzahlen dürfen Sie jederzeit, die Kreditkosten sinken dann für die Restlaufzeit (Art. 16 der Richtlinie 2008/48/EG; Art. 29 der Richtlinie 2023/2225, der alle vom Kreditgeber auferlegten Kosten einbezieht). In einer Zeit mit gebundenem Sollzins darf der Kreditgeber eine angemessene Vorfälligkeitsentschädigung verlangen, in der Regel höchstens 1 % des zurückgezahlten Betrags bei mehr als einem Jahr Restlaufzeit und 0,5 % bei höchstens einem Jahr Restlaufzeit; nationales Recht kann mehr zulassen, wenn der Kreditgeber einen höheren Schaden nachweist. In jedem Fall darf die Entschädigung die Zinsen für die Restlaufzeit nicht übersteigen (Art. 16 Abs. 5; Art. 29 Abs. 5). Bei 0 % Sollzins liegt diese Grenze bei null. Das zählt, wenn Sie das Auto vor der letzten Rate verkaufen.
Zusatzpakete, die den Vergleich verändern
Prüfen Sie, was an das 0-%-Angebot gekoppelt ist:
Nach Art. 3 Buchst. g der Richtlinie 2008/48/EG zählen die Kosten einer Nebenleistung, insbesondere einer Versicherung, zu den Gesamtkosten des Kredits, wenn dieser Vertrag Voraussetzung für den Kredit oder die beworbenen Bedingungen ist und der Kreditgeber die Kosten kennt. Fragen Sie, was freiwillig ist, und lassen Sie sich jede Position einzeln bepreisen. Für Ihren eigenen Vergleich der Angebote zählen nur die Mehrkosten: Würden Sie ohnehin Vollkasko abschließen, vergleichen Sie die Police des Händlers mit derselben Deckung bei Ihrem eigenen Versicherer, nicht mit gar keiner Versicherung. Welche Pflichtkosten der Kreditgeber in den effektiven Jahreszins einrechnen muss, ändert das nicht.
Ab 20. November 2026 verbietet die neue Richtlinie Kopplungsgeschäfte, bei denen der Kredit nicht ohne andere Finanzprodukte erhältlich ist, und erlaubt Bündelungsgeschäfte, bei denen er es ist (Art. 14 Abs. 1). Die Mitgliedstaaten dürfen Kreditgebern weiterhin erlauben, bestimmte Konten oder eine Versicherung zu verlangen. Verlangt der Kreditgeber eine Versicherung, muss er eine gleichwertige Police eines anderen Versicherers ohne Änderung der Kreditbedingungen akzeptieren (Art. 14 Abs. 3), Sie haben mindestens drei Tage, um Versicherungsangebote zu unveränderten Bedingungen zu vergleichen, sofern Sie nicht ausdrücklich einen früheren Abschluss wünschen (Art. 14 Abs. 5), und Ihre Zustimmung darf nicht über vorausgefüllte Kästchen eingeholt werden (Art. 15).
Ballonfinanzierung, PCP und Leasing
Eine Ballonfinanzierung senkt die Monatsrate, indem sie eine hohe Schlussrate übrig lässt. PCP (personal contract purchase) ist eine verbreitete Bezeichnung für eine Ballonfinanzierung mit der Option, das Auto statt der Schlussrate zurückzugeben, meist mit Kilometer- und Zustandsgrenzen. Vergleichen Sie beide Ausgänge getrennt: Behalten Sie das Auto, gehören Schlussrate und eine etwaige Kaufgebühr in die Summe; geben Sie es zurück, gehören Mehrkilometer und Schäden hinein, und Sie stehen ohne Auto da. Ist ein 0-%-Angebot so aufgebaut, prüfen Sie, ob die 0 % auch für die Schlussrate gelten, wem das Auto während des Vertrags gehört und ob die Anschlussfinanzierung der Schlussrate einen neuen Antrag zu einem neuen Zins erfordert.
Leasing funktioniert anders. Nach Art. 2 Abs. 2 Buchst. d der Richtlinie 2008/48/EG fällt Leasing ohne Erwerbsverpflichtung nicht unter die Richtlinie. Die Richtlinie 2023/2225 beschränkt diese Ausnahme auf Verträge, die weder eine Verpflichtung noch eine Option zum Erwerb vorsehen (Art. 2 Abs. 2 Buchst. g); Leasing mit Kaufoption ist also nicht mehr aus diesem Grund ausgenommen. Ein Leasing, das mit der Rückgabe endet, macht Sie nie zum Eigentümer; vergleichen Sie es mit Wertverlust und Finanzierungskosten desselben Autos über denselben Zeitraum und dieselbe Laufleistung, nicht mit den Raten eines Kredits.
Fristen: Bestellung, Zulassung und Auslieferung
Aktionen enden an einem Stichtag, und der kann sich auf die Bestellung, den unterschriebenen Kreditvertrag, die Zulassung oder die Auslieferung beziehen. Wird das Auto auf Bestellung gebaut und verschiebt sich die Auslieferung über das Aktionsende hinaus, klären Sie, ob 0 % und Rabatt dann noch gelten. Lassen Sie sich den Stichtag schriftlich geben, zusammen mit der Gültigkeit der Kreditzusage und dem Zeitpunkt, zu dem eine Anzahlung erstattet wird. Ein Fahrzeug, das der Händler bereits vor dem Verkauf zugelassen hat, um ein Verkaufsziel zu erreichen, kann günstiger sein, aber die Garantie läuft womöglich schon, und Sie werden unter Umständen als zweiter Halter eingetragen. Prüfen Sie beides vor der Unterschrift.
Was Sie schriftlich verlangen sollten
Ihr Barpreis im Vergleich mit einem Import
Kennen Sie den Barpreis, können Sie ihn mit einem Auto gleicher Ausstattung und gleichen Zustands vergleichen, das anderswo gekauft, geliefert und zugelassen wird. Seit 1. Juli 2026 können Autos mit Ursprung in den USA nach der Verordnung (EU) 2026/1455 zu 0 % Zoll in die EU eingeführt werden. Der Ursprung richtet sich nach den nichtpräferenziellen Regeln der EU: Das Auto muss in den USA hergestellt sein, nicht nur dort verkauft, direkt in die EU befördert werden oder bei der Durchfuhr durch ein anderes Land unter zollamtlicher Überwachung bleiben, und der Zoll muss die Nachweise zu Ursprung und Beförderung anerkennen. Einfuhrumsatzsteuer und, wo Ihr Land eine erhebt, eine Zulassungssteuer fallen weiter an. Der Importkostenrechner schätzt Zoll, Steuern und Gebühren für Ihr Land, und unser Ratgeber Auto aus den USA nach Deutschland importieren erklärt Zoll, Einfuhrumsatzsteuer und Zulassung am Beispiel Deutschland.