
Los episodios 1 a 3 trataron la norma y el dinero: desde el 1 de julio de 2026, un coche fabricado en EE. UU. entra en la UE con un arancel del 0 % en lugar del 10 %. Este episodio va de la condición que decide si de verdad lo consigues. El tipo se solicita en la declaración en aduana, y la aduana puede pedir que demuestres dos cosas: que el coche es de origen estadounidense y que llegó a la UE directamente. La medida del Reglamento (UE) 2026/1455 se aplica del 1 de julio de 2026 al 31 de diciembre de 2029, con posibilidad de suspensión o medidas de salvaguardia.
No hay un certificado único
El artículo 59 bis, añadido a las normas de desarrollo del Código Aduanero por el Reglamento de Ejecución (UE) 2026/1422, exige que la prueba de origen incluya la del transporte directo. No crea ningún formulario. La aduana alemana lo dice igual en zoll.de: no hay certificado normalizado y la prueba se valora libremente.
Las preguntas y respuestas de la Comisión sobre el artículo 59 bis dicen sin rodeos qué no basta por sí solo:
Prueba del origen estadounidense
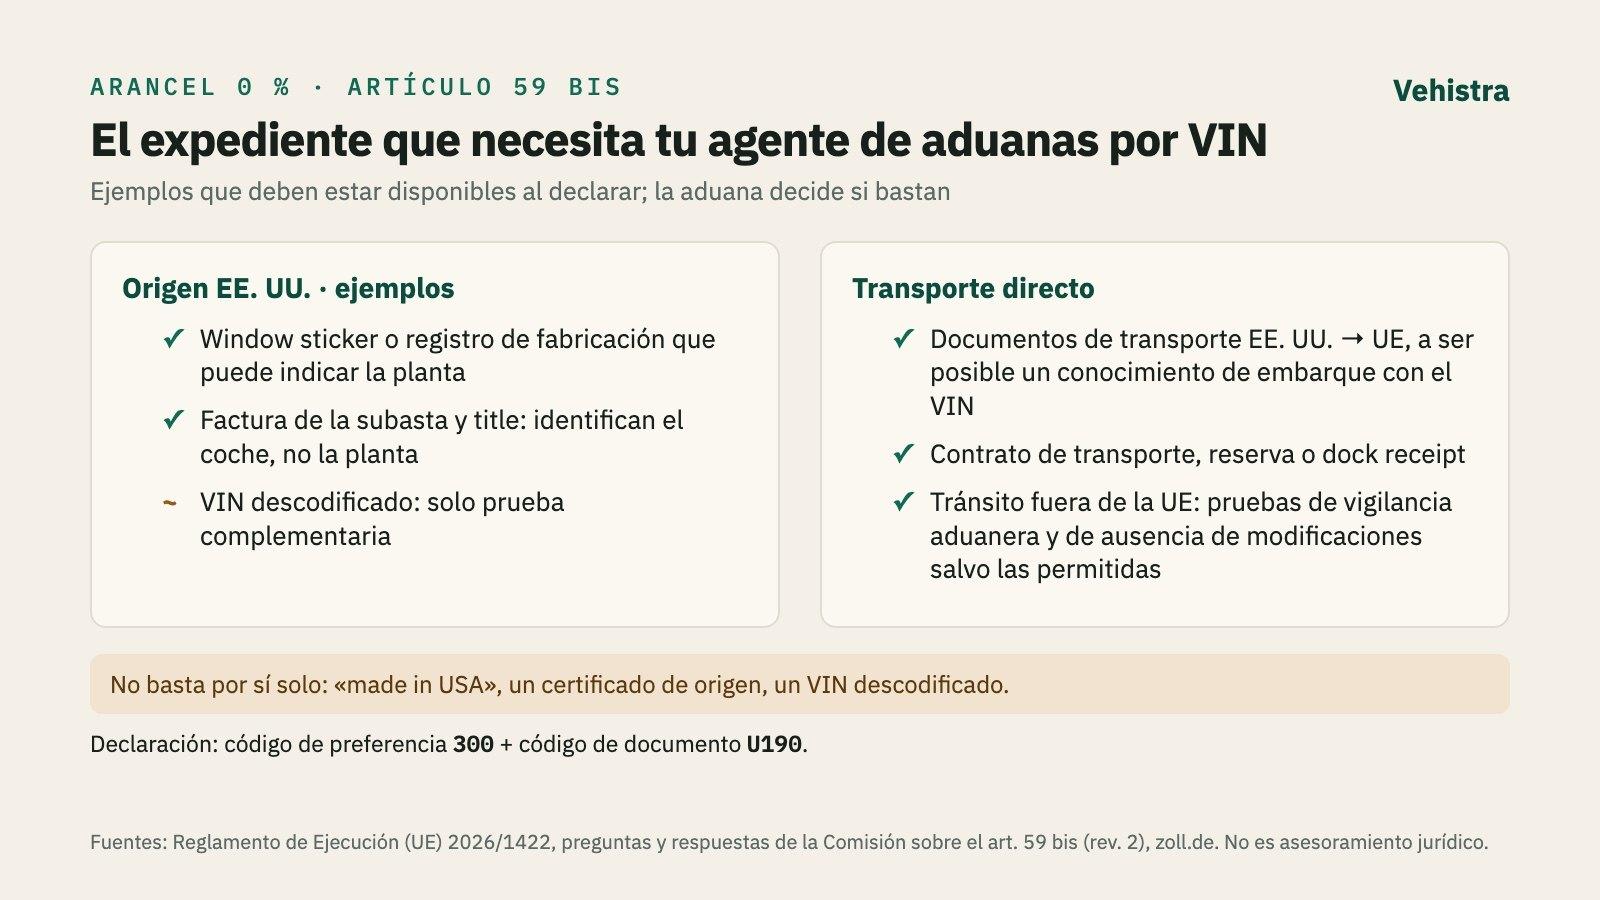
Documentos que conviene obtener y revisar para cada VIN (ejemplos; la aduana decide si bastan):
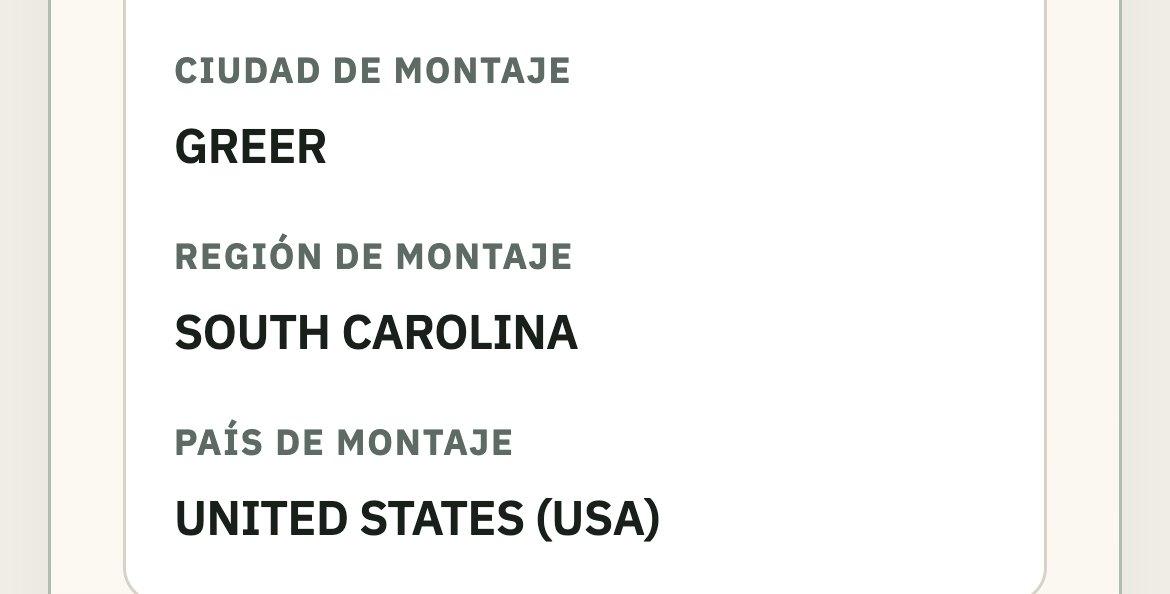
Estos documentos pueden acreditar el origen no preferencial estadounidense, pero su aceptación no está garantizada. Antes de pujar, pide a tu representante aduanero que revise la documentación de fabricación disponible para ese VIN, y pide el window sticker al vendedor. En un coche siniestrado de subasta suele faltar, y justo entonces importa el resto del expediente.
Prueba del transporte directo
En el transporte marítimo, consigue documentos de transporte que sigan el coche desde EE. UU. hasta la UE y vinculen el envío con su VIN. Un conocimiento de embarque con el VIN es útil; la aduana valora toda la cadena documental, incluido cualquier tránsito por un tercer país. Añade el contrato de transporte y la confirmación de reserva o el dock receipt. La Comisión cita como ejemplos los documentos de transporte, los contratos de compra y transporte y las marcas de los bultos.
El tránsito por un tercer país no excluye el 0 %, pero para aplicar el 0 %, acredita la vigilancia aduanera y la ausencia de modificaciones. Se permiten operaciones de conservación en buen estado y la incorporación de marcas, etiquetas, precintos o documentación para cumplir requisitos específicos. Pueden servir documentos de tránsito aduanero o un certificado de no manipulación de las autoridades de ese país.
Cuándo y cómo se declara
El declarante debe disponer de las pruebas y tenerlas a disposición de la aduana al presentar la declaración solicitando el 0 %, no reunirlas después. El agente solicita el tipo con el código de preferencia 300 y el código de documento U190. Los documentos se entregan cuando la aduana los pide.
Si el coche se fabricó en EE. UU. pero no se puede demostrar ni el transporte directo ni un tránsito que cumpla los requisitos, la respuesta de la Comisión es breve: no se aplica el 0 %.
Coches que llegaron antes del 1 de julio de 2026
No hay régimen transitorio, pero se pueden aceptar documentos anteriores al 1 de julio de 2026. Un coche fabricado en EE. UU. que entró antes en la UE y permaneció bajo vigilancia aduanera, por ejemplo en depósito temporal, puede tener el 0 % si se despacha a libre práctica después de esa fecha y cumple las condiciones de origen y transporte.