
Un coche fabricado en EE. UU. ya puede entrar en España con arancel del 0 %, pero siguen aplicándose el IVA a la importación del 21 % y un impuesto de matriculación de hasta el 16 %. Un eléctrico chino nuevo no paga impuesto de matriculación, pero puede soportar derechos de importación del 27 % o más. Aquí están los tipos de 2026 para la Península y Baleares, cuatro ejemplos de cálculo y el precio por debajo del cual un coche ya matriculado en España sale más barato que importar.
Normas de importación en España en 2026
Novedad: arancel del 0 % para coches fabricados en EE. UU. El Reglamento (UE) 2026/1455, art. 1.1 y anexo I, fija un arancel del 0 % para turismos originarios de EE. UU. del 1 de julio de 2026 al 31 de diciembre de 2029 (art. 8). El origen sigue las normas de origen no preferencial de la UE (art. 6): el coche tiene que estar fabricado en EE. UU., no basta con que se venda allí. Un BMW X5 de Spartanburg puede acogerse; un Toyota fabricado en Japón y comprado en una subasta de Texas, no. Comprueba el tipo el día del despacho, porque la Comisión puede suspenderlo. Un turismo (NC 8703) fabricado en México, Canadá, Japón, Corea, China o la UE sigue pagando el 10 %.
Qué quiere ver la aduana:
Según las orientaciones de la Comisión Europea, un VIN descodificado, una etiqueta "made in USA" o una mención de origen en la factura no bastan por sí solos. El tránsito por otro país se admite si el coche siguió bajo vigilancia aduanera y no fue manipulado. Si el transporte no se puede probar, el arancel es del 10 % aunque el coche sea de fabricación estadounidense: cuenta el 0 % como ahorro solo cuando la aduana haya aceptado las pruebas.
Desde octubre de 2024: arancel extra para eléctricos de batería nuevos fabricados en China. El Reglamento de Ejecución (UE) 2024/2754 suma un derecho compensatorio al 10 %: 17,0 % para BYD, 18,8 % para Geely, 35,3 % para SAIC, 7,8 % para Tesla Shanghái, 20,7 % para otras empresas que cooperaron y 35,3 % para las demás. El tipo del fabricante exige una declaración firmada en la factura comercial; sin ella, la aduana aplica el 35,3 %. Los coches movidos solo por motores eléctricos están incluidos aunque lleven un extensor de autonomía de combustión. Un compromiso de precios aceptado por la Comisión exime solo las operaciones que cubre, no cualquier importación del mismo modelo.
Impuestos al importar un coche a España: arancel, IVA e IEDMT
Los ejemplos suponen el despacho en la Península o Baleares, por ejemplo en Valencia, Barcelona o Algeciras. Canarias aplica IGIC en lugar de IVA y tipos de IEDMT más bajos, y en Ceuta y Melilla el IEDMT es del 0 %; esta guía no los cubre.
El IVA a la importación no se suma a la base del IEDMT, ni el IEDMT a la base del IVA. En un coche nuevo la base del IEDMT es la base del IVA; en uno usado, su valor de mercado (art. 69). A efectos de este impuesto un coche es nuevo si se entrega antes de seis meses desde su primera puesta en servicio o no ha recorrido más de 6.000 km, aunque ya estuviera matriculado.
Epígrafes del IEDMT según el CO2 oficial (art. 70, tipos estatales de Península e Illes Balears):
Según la Agencia Tributaria (página actualizada el 3 de marzo de 2026), siete comunidades han aprobado tipos propios: el epígrafe más alto es del 16 % en Cataluña, Comunidad Valenciana, Asturias y Baleares, del 15,9 % en Murcia y del 15 % en Cantabria; Andalucía mantiene el 14,75 %. Manda el domicilio fiscal de quien matricula el coche (Ley 22/2009, art. 43), no el puerto de llegada.
Si el CO2 es exigible y no se acredita, el coche americano va al tipo más alto. Un coche estadounidense se homologa con normas de la EPA, no con el ciclo WLTP de la UE. El art. 70.7 admite un certificado del fabricante o importador, o el dato que figure en la tarjeta ITV española u otro documento oficial expedido para ese vehículo. Cuando la medición de CO2 es exigible, un coche de combustión sin un dato oficial aceptado paga el epígrafe más alto emita lo que emita, así que pregunta al ingeniero de homologación, antes de pujar, qué CO2 constará en la tarjeta ITV.
La base de un usado importado. Las tablas de Hacienda de 2026 de la Orden HAC/1501/2025 dan el valor de mercado: valor del anexo I para el modelo × porcentaje del anexo IV según los años de uso (100 % hasta 1 año, 84 % hasta 2, 67 % hasta 3, 56 % hasta 4, 47 % hasta 5, hasta llegar al 10 % con más de 12 años). Si el coche estuvo matriculado en el extranjero, el art. 5 descuenta los impuestos indirectos que habría pagado nuevo en España: base = valor de mercado ÷ (1 + tipo de IVA + tipo de IEDMT que habrían correspondido en su primera matriculación en el territorio español donde ahora se matricula, más otros impuestos indirectos incluidos en el valor); a esa base se aplica el tipo actual de IEDMT. Los años de uso cuentan desde la primera matriculación en la UE o, en su defecto, desde el contrato de seguro más antiguo u otra prueba admitida en Derecho: guarda el historial del título estadounidense y las pólizas. Si la versión no está en las tablas, declaras un valor y la Agencia Tributaria puede comprobarlo antes de visar el Modelo 576 (art. 71.2).
Ejemplos: arancel del 0 % frente al 10 %
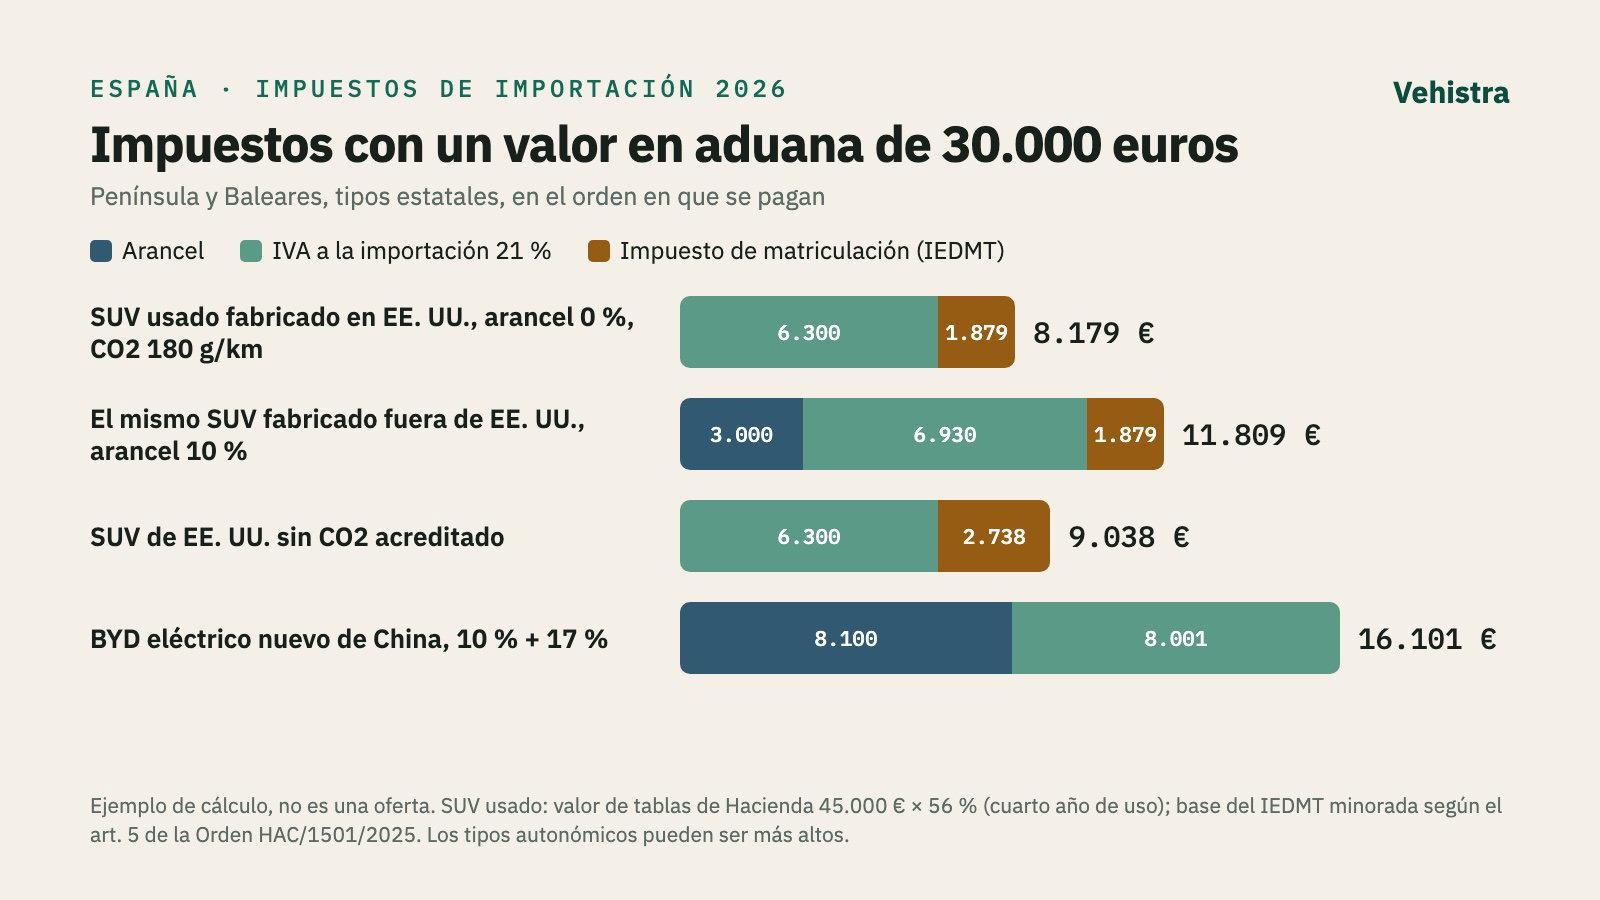
Partimos de un valor en aduana de 30.000 euros, con Valencia como primer lugar de destino en los documentos de transporte y todos los gastos hasta allí, manipulación portuaria incluida, ya en la base del IVA. Para los tres usados tomamos un valor de mercado de 25.200 euros: 45.000 euros de tablas × 56 % por estar en su cuarto año de uso, con más de 6.000 km. Suponemos que en su primera matriculación regían los mismos tipos de IVA e IEDMT que hoy y que el valor no incluye otros impuestos indirectos. Los tres primeros usan tipos estatales; son cálculos ilustrativos, no ofertas.
¿Comprar coche en España o importarlo? El precio de equilibrio
Coste total estimado = valor en aduana + impuestos + comisión de compra pagada aparte + gastos después del despacho + reparaciones previstas + imprevistos. La comisión de compra no entra en el valor en aduana, pero sí en la base del IVA; los ejemplos suponen que no hay. Los gastos accesorios hasta el primer lugar de destino que aún no estén incluidos entran en la base del IVA a la importación. Lo posterior se presupuesta aparte, con IVA cuando proceda: ficha reducida y homologación, ITV, adaptaciones, traducciones, la tasa DGT de 99,77 euros, el primer IVTM, placas y gestoría.
Supongamos 4.000 euros para ellos, un presupuesto de reparación de 3.000 euros y 1.000 euros de imprevistos, que cubren también el almacenaje; usa tus propios presupuestos. El SUV fabricado fuera de EE. UU. cuesta entonces 30.000 + 11.809 + 8.000 = 49.809 euros, y el estadounidense 30.000 + 8.179 + 8.000 = 46.179 euros. Suponemos un BYD sin daños, con especificación europea y un CoC que coincide con el coche, que no necesita reparaciones ni adaptaciones; con 1.000 euros después del despacho cuesta 47.101 euros, a comparar con el precio de la misma versión en un concesionario español.
Un coche equivalente ya matriculado en España y comprado a un particular cuesta su precio + el ITP autonómico + la tasa DGT de transferencia de 55,70 euros. La base del ITP es el mayor entre el valor de mercado, el valor declarado y el precio pactado (Real Decreto Legislativo 1/1993, art. 10), y el tipo estatal para bienes muebles es del 4 % si la comunidad no ha aprobado otro (art. 11). Si el precio coincide con el valor de mercado, no se declara un valor mayor y el tipo es del 4 %, el coche local sale más barato cuando precio × 1,04 + 55,70 queda por debajo del total de la importación: menos de unos 47.840 euros frente a la importación con arancel del 10 % y de unos 44.349 euros frente a la del 0 %. La venta por un concesionario lleva IVA, a veces en régimen especial de bienes usados, y no paga ITP. El cambio de titular no vuelve a generar IEDMT.
Un coche de subasta reparado y uno local sin golpes tampoco tienen el mismo historial ni el mismo valor de reventa. Antes de pagar un coche local, pide el informe de vehículo de la DGT para ver cargas y el historial de ITV. Si compras como consumidor a un profesional, el vendedor responde de la falta de conformidad que existía en la entrega y se manifieste en tres años; en un coche usado el contrato puede reducirlo, pero no por debajo de un año (Ley General para la Defensa de los Consumidores, art. 120).
Importar desde una subasta de EE. UU.
Un título que permite sacar el coche de EE. UU. no garantiza que España lo matricule. Antes de pujar:
Encargar un coche en China
Varias marcas chinas venden oficialmente en España, así que una importación paralela tiene que ganarles en coste total con matriculación, en una especificación útil aquí y en un servicio posventa disponible en España con garantías exigibles. Antes de pagar una señal, pide el CoC europeo de ese VIN y esa variante; para un coche nunca matriculado fuera del EEE y sin documentos de homologación tocará una homologación individual española con las normas vigentes el día de la matriculación (RD 750/2010, art. 5.4 a). Comprueba el conector y el protocolo de carga con una prueba de carga en corriente alterna y continua, y pide por escrito quién da la garantía en España y si los recambios, el diagnóstico y la app funcionan aquí. Nuestra lista de exportación de coches nuevos desde China detalla los documentos que hay que pedir.
Del puerto a la matrícula española
Las placas verdes temporales (tasa 1.4, 20,61 euros) valen 60 días mientras se tramita la matriculación y se prorrogan gratis solo si el retraso no depende de ti; la DGT recuerda que el coche debe estar asegurado y con la ITV al día. Las placas verdes no cambian la regla fiscal: un residente en España que empieza a usar un coche aquí sin solicitar la matriculación definitiva en 30 días debe el IEDMT igualmente.
El IVTM lo fija tu ayuntamiento. La ley marca un mínimo para turismos según caballos fiscales, de 12,62 euros por debajo de 8 CVF a 112 euros desde 20 CVF, que el ayuntamiento puede multiplicar hasta por 2 (TRLRHL, art. 95): entre 12,62 y 224 euros al año antes de bonificaciones. Los ayuntamientos pueden bonificarlo hasta un 75 % según el motor o el combustible.
El traslado de residencia a España con un coche que ya tienes es otro caso, con su propia franquicia aduanera y exención del IEDMT; no se trata aquí.