
Ein in den USA gebautes Auto kommt jetzt mit 0 % Zoll nach Spanien, doch die Einfuhrumsatzsteuer IVA von 21 % und eine Zulassungssteuer von bis zu 16 % bleiben. Ein neues chinesisches Elektroauto zahlt keine Zulassungssteuer, kann aber mit Zöllen von insgesamt 27 % oder mehr belastet sein. Hier sind die Sätze 2026 für das spanische Festland und die Balearen, vier durchgerechnete Beispiele und der Preis, unter dem ein in Spanien zugelassenes Auto günstiger ist als der Import.
Einfuhrregeln für Spanien 2026
Neu: 0 % Zoll für in den USA gebaute Autos. Die Verordnung (EU) 2026/1455, Art. 1 Abs. 1 und Anhang I, setzt vom 1. Juli 2026 bis zum 31. Dezember 2029 (Art. 8) 0 % Zoll für Pkw mit US-Ursprung fest. Der Ursprung folgt den nichtpräferenziellen Regeln der EU (Art. 6): Das Auto muss in den USA hergestellt sein, nicht nur dort verkauft. Ein BMW X5 aus Spartanburg kann profitieren, ein Toyota aus Japan, ersteigert in Texas, nicht. Prüfen Sie den Satz am Tag der Verzollung, denn die Kommission kann ihn aussetzen. Ein Pkw (KN 8703) aus Mexiko, Kanada, Japan, Korea, China oder der EU zahlt weiter 10 %.
Was der Zoll sehen will:
Nach den Erläuterungen der Europäischen Kommission reichen eine decodierte FIN, ein „Made in USA“-Aufkleber oder ein Ursprungsvermerk auf der Rechnung allein nicht aus. Eine Durchfuhr durch ein anderes Land ist zulässig, wenn das Auto dort unter zollamtlicher Überwachung blieb und nicht verändert wurde. Lässt sich die Beförderung nicht belegen, gelten auch für ein US-Auto 10 %; rechnen Sie die 0 % also erst als Ersparnis, wenn der Zoll die Nachweise anerkannt hat.
Seit Oktober 2024: Zusatzzoll auf neue E-Autos aus China. Die Durchführungsverordnung (EU) 2024/2754 legt auf die 10 % einen Ausgleichszoll: 17,0 % für BYD, 18,8 % für Geely, 35,3 % für SAIC, 7,8 % für Tesla Shanghai, 20,7 % für andere kooperierende Hersteller und 35,3 % für alle übrigen. Der Herstellersatz verlangt eine unterschriebene Erklärung auf der Handelsrechnung, sonst gelten 35,3 %. Erfasst sind Autos, die nur von Elektromotoren angetrieben werden, auch mit Verbrenner als Range Extender. Eine von der Kommission angenommene Preisverpflichtung befreit nur die davon erfassten Geschäfte, nicht jeden Import desselben Modells.
Steuern beim Autoimport nach Spanien: Zoll, IVA und IEDMT
Die Beispiele gehen von einer Verzollung auf dem Festland oder den Balearen aus, etwa in Valencia, Barcelona oder Algeciras. Die Kanaren erheben IGIC statt IVA und niedrigere IEDMT-Sätze, in Ceuta und Melilla beträgt die IEDMT 0 %; dieser Ratgeber behandelt sie nicht.
Die Einfuhr-IVA gehört nicht zur IEDMT-Grundlage und die IEDMT nicht zur IVA-Grundlage. Bei einem Neuwagen ist die IEDMT-Grundlage die IVA-Grundlage, bei einem Gebrauchtwagen sein Marktwert (Art. 69). Für diese Steuer gilt ein Auto als neu, wenn es vor Ablauf von sechs Monaten seit der ersten Inbetriebnahme geliefert wird oder höchstens 6.000 km gefahren ist, auch wenn es schon zugelassen war.
IEDMT-Stufen nach offiziellem CO2-Wert (Art. 70, staatliche Sätze für Festland und Balearen):
Laut Agencia Tributaria (Seite aktualisiert am 3. März 2026) haben sieben autonome Gemeinschaften eigene Sätze: Die höchste Stufe liegt bei 16 % in Katalonien, der Region Valencia, Asturien und auf den Balearen, bei 15,9 % in Murcia und bei 15 % in Kantabrien; Andalusien bleibt bei 14,75 %. Maßgeblich ist der steuerliche Wohnsitz der Person, die das Auto zulässt (Ley 22/2009, Art. 43), nicht der Ankunftshafen.
Wo CO2 nachzuweisen ist, landet ein US-Auto ohne anerkannten Wert in der höchsten Stufe. US-Autos sind nach EPA-Regeln zertifiziert, nicht nach dem EU-Prüfzyklus WLTP. Art. 70 Abs. 7 akzeptiert eine Bescheinigung des Herstellers oder Importeurs oder den Wert in der spanischen ITV-Karte oder einem anderen amtlichen Dokument für dieses Fahrzeug. Wo CO2 gemessen werden muss, zahlt ein Verbrenner ohne anerkannten amtlichen Wert den höchsten Satz, egal wie viel er tatsächlich ausstößt; fragen Sie den Homologationsingenieur also vor dem Bieten, welcher CO2-Wert in die ITV-Karte kommt.
Die Grundlage für einen importierten Gebrauchtwagen. Die Hacienda-Tabellen 2026 in der Orden HAC/1501/2025 liefern den Marktwert: Wert aus Anhang I für das Modell × Prozentsatz aus Anhang IV nach Nutzungsjahren (100 % bis 1 Jahr, 84 % bis 2, 67 % bis 3, 56 % bis 4, 47 % bis 5, bis hinunter auf 10 % nach mehr als 12 Jahren). Bei einem zuvor im Ausland zugelassenen Auto zieht Art. 5 die indirekten Steuern ab, die es neu in Spanien gezahlt hätte: Grundlage = Marktwert ÷ (1 + IVA-Satz + IEDMT-Satz, die bei seiner Erstzulassung in dem spanischen Gebiet gegolten hätten, in dem es jetzt zugelassen wird, plus andere im Wert enthaltene indirekte Steuern); darauf wird der heutige IEDMT-Satz angewandt. Die Nutzungsjahre zählen ab der ersten Zulassung in der EU, sonst ab dem ältesten Haftpflichtversicherungsvertrag oder einem anderen zulässigen Nachweis; heben Sie also die Historie des US-Eigentumsdokuments (Certificate of Title) und die Versicherungspapiere auf. Fehlt die Version in den Tabellen, erklären Sie einen Wert selbst, den die Agencia Tributaria vor der Bestätigung des Modelo 576 prüfen kann (Art. 71 Abs. 2).
Rechenbeispiele: 0 % gegenüber 10 % Zoll
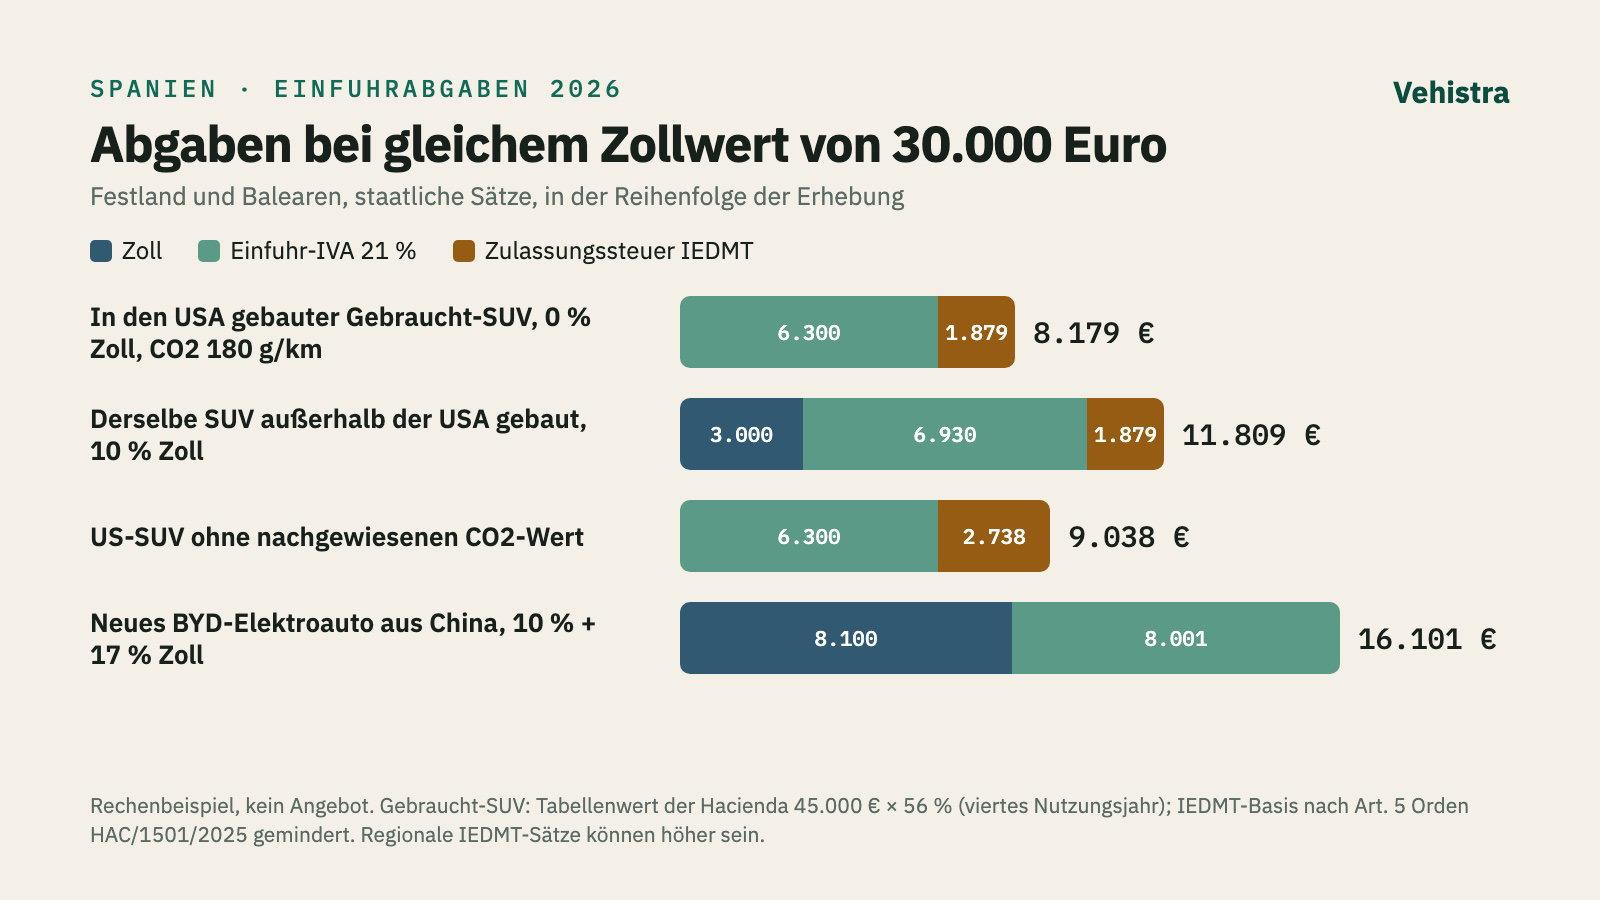
Angenommen sind 30.000 Euro Zollwert, Valencia als erster Bestimmungsort in den Beförderungspapieren und alle Kosten bis dorthin, einschließlich Hafenumschlag, bereits in der IVA-Grundlage. Für die drei Gebrauchtwagen gilt ein IEDMT-Marktwert von 25.200 Euro: 45.000 Euro Tabellenwert × 56 % für ein Auto im vierten Nutzungsjahr, mit mehr als 6.000 km Laufleistung. Angenommen ist außerdem, dass bei der Erstzulassung dieselben IVA- und IEDMT-Sätze galten wie heute und der Wert keine weiteren indirekten Steuern enthält. Die ersten drei Beispiele rechnen mit staatlichen Sätzen; Rechenbeispiele, keine Angebote.
Auto in Spanien kaufen oder importieren: ab welchem Preis sich der Import lohnt
Geschätzte Gesamtkosten = Zollwert + Steuern + separat gezahlte Einkaufsprovision + Kosten nach der Verzollung + erwartete Reparaturen + Reserve. Die Einkaufsprovision gehört nicht zum Zollwert, aber zur IVA-Grundlage; die Beispiele gehen von keiner aus. Nebenkosten bis zum ersten Bestimmungsort gehören, soweit noch nicht enthalten, in die Grundlage der Einfuhr-IVA. Alles danach wird getrennt kalkuliert, mit IVA, wo sie anfällt: Datenblatt und Genehmigung, ITV, Umbauten, Übersetzungen, die DGT-Gebühr von 99,77 Euro, die erste IVTM, Kennzeichen und ein Gestor.
Rechnen wir dafür 4.000 Euro, 3.000 Euro Reparaturkostenvoranschlag und 1.000 Euro Reserve, die auch Standgeld abdeckt; setzen Sie eigene Angebote ein. Der außerhalb der USA gebaute SUV kostet dann 30.000 + 11.809 + 8.000 = 49.809 Euro, der US-SUV 30.000 + 8.179 + 8.000 = 46.179 Euro. Angenommen ist ein unbeschädigter BYD in EU-Ausführung mit passendem CoC, der weder Reparatur noch Umbau braucht; mit 1.000 Euro nach der Verzollung kostet er 47.101 Euro, zu vergleichen mit dem Preis derselben Version bei einem spanischen Händler.
Ein vergleichbares, bereits in Spanien zugelassenes Auto von privat kostet seinen Preis + die regionale Übertragungssteuer ITP + 55,70 Euro DGT-Gebühr für den Halterwechsel. Grundlage der ITP ist der höchste Wert aus Marktwert, erklärtem Wert und vereinbartem Preis (Real Decreto Legislativo 1/1993, Art. 10), der staatliche Satz für bewegliche Sachen beträgt 4 %, wenn die Gemeinschaft keinen eigenen festgelegt hat (Art. 11). Entspricht der Preis dem Marktwert, wird kein höherer Wert erklärt und gilt 4 %, ist das spanische Auto günstiger, wenn Preis × 1,04 + 55,70 unter den Importkosten liegt: unter etwa 47.840 Euro gegenüber dem Import mit 10 % Zoll und unter etwa 44.349 Euro gegenüber dem Import mit 0 %. Ein Händlerverkauf unterliegt der IVA, teils mit Differenzbesteuerung, und ist ITP-frei. Ein Halterwechsel löst die IEDMT nicht erneut aus.
Ein reparierter Auktionswagen und ein unfallfreies Auto aus Spanien unterscheiden sich außerdem in Vorgeschichte und Wiederverkaufswert. Holen Sie vor dem Kauf eines spanischen Autos den Fahrzeugbericht der DGT ein, der Belastungen und die ITV-Historie zeigt. Kaufen Sie als Verbraucher beim Händler, haftet dieser für Vertragswidrigkeiten, die bei Übergabe bestanden und sich innerhalb von drei Jahren zeigen; bei Gebrauchtwagen darf der Vertrag das auf nicht weniger als ein Jahr verkürzen (spanisches Verbraucherschutzgesetz, Art. 120).
Import von einer US-Auktion nach Spanien
Ein Title, mit dem das Auto die USA verlassen darf, heißt nicht, dass Spanien es zulässt. Vor dem Bieten:
Ein Auto aus China nach Spanien bestellen
Mehrere chinesische Marken verkaufen offiziell in Spanien, also muss ein Privatimport sie übertreffen: bei den Gesamtkosten einschließlich Zulassung, bei einer hier nutzbaren Ausstattung und bei Service, der in Spanien verfügbar ist, samt durchsetzbarer Garantieansprüche. Lassen Sie sich vor einer Anzahlung das EU-CoC für diese FIN und Variante geben; ein nie außerhalb des EWR zugelassenes Auto ohne Genehmigungsunterlagen braucht eine spanische Einzelgenehmigung nach den Vorschriften am Zulassungstag (RD 750/2010, Art. 5.4 a). Prüfen Sie Ladeanschluss und Ladeprotokoll mit einer vorgeführten AC- und DC-Ladung und lassen Sie sich schriftlich geben, wer in Spanien die Garantie übernimmt und ob Teile hier lieferbar sind und Diagnose und App funktionieren. Unsere Exportcheckliste für Neuwagen aus China nennt die Unterlagen, die Sie anfordern sollten.
Vom Hafen zum spanischen Kennzeichen
Grüne Kurzzeitkennzeichen (Gebühr 1.4, 20,61 Euro) gelten 60 Tage, solange die Zulassung läuft, und werden nur kostenlos verlängert, wenn Sie die Verzögerung nicht zu vertreten haben; laut DGT muss das Auto versichert sein und eine gültige ITV haben. An der Steuerregel ändern die Kurzzeitkennzeichen nichts: Wer in Spanien ansässig ist und ein Auto hier nutzt, ohne innerhalb von 30 Tagen die endgültige Zulassung zu beantragen, schuldet die IEDMT trotzdem.
Die IVTM legt die Gemeinde fest. Das Gesetz bestimmt Mindestbeträge für Pkw nach Steuer-PS, von 12,62 Euro unter 8 Steuer-PS bis 112 Euro ab 20 Steuer-PS, die die Gemeinde mit höchstens 2 multiplizieren darf (TRLRHL, Art. 95): 12,62 bis 224 Euro im Jahr vor Ermäßigungen. Gemeinden können sie für sauberere Motoren oder Kraftstoffe um bis zu 75 % senken.
Der Umzug nach Spanien mit einem Auto, das Sie bereits besitzen, ist ein eigener Fall mit eigener Zollbefreiung und IEDMT-Befreiung; er wird hier nicht behandelt.