
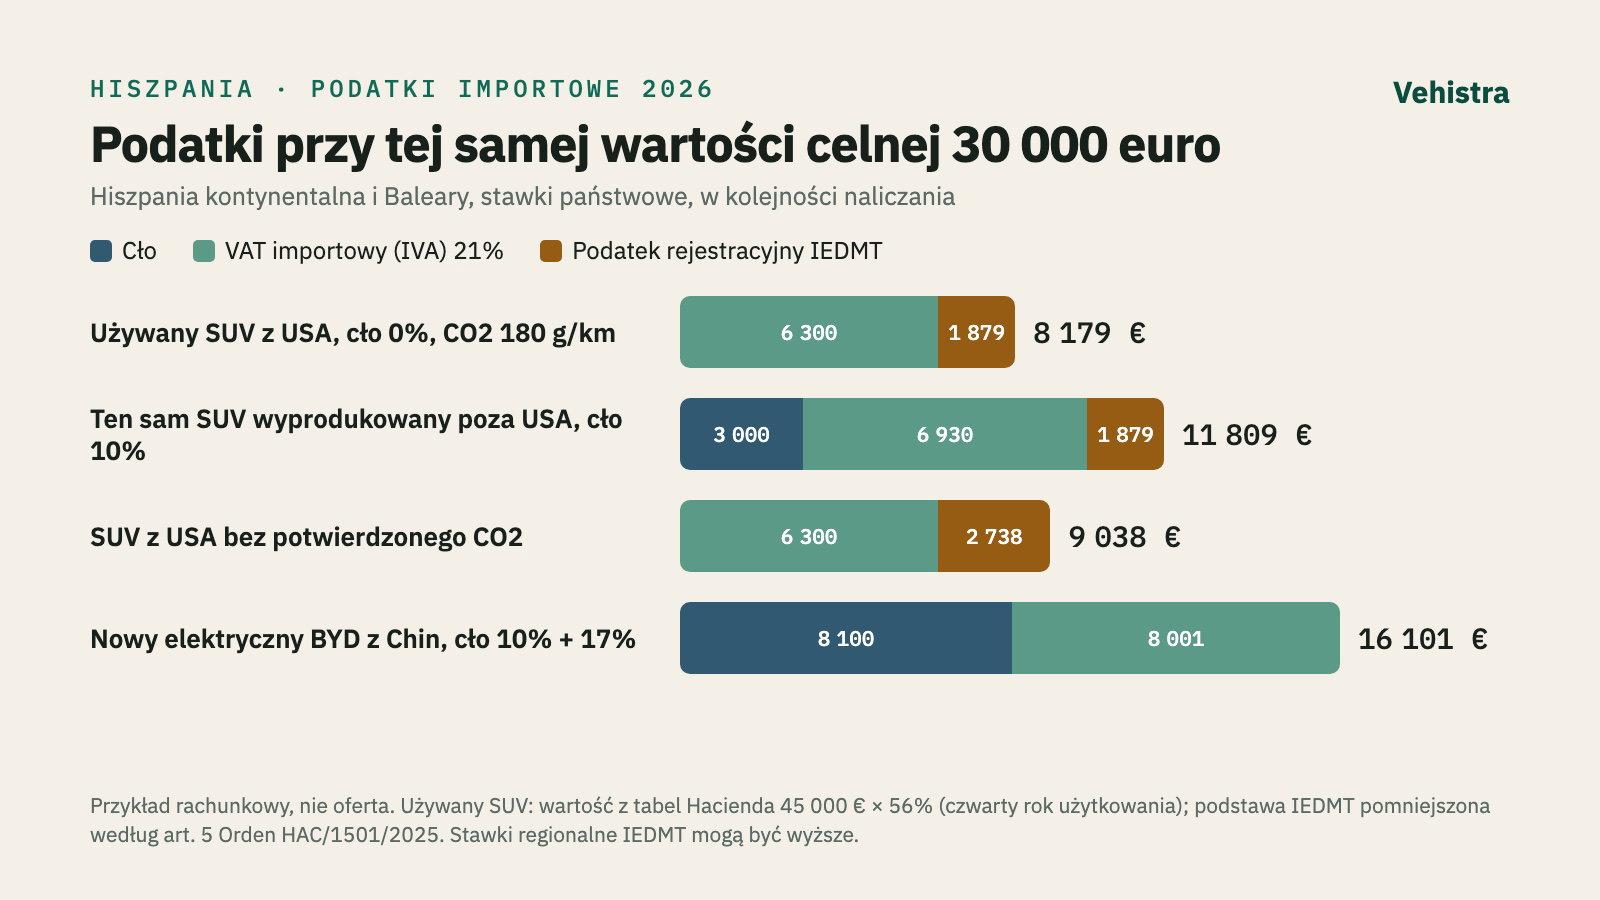
Auto wyprodukowane w USA może już wjechać do Hiszpanii z cłem 0%, ale nadal trzeba zapłacić 21% VAT importowego (w Hiszpanii IVA) i podatek rejestracyjny do 16%. Nowy chiński elektryk nie płaci podatku rejestracyjnego, za to łączne cło może wynieść 27% lub więcej. Poniżej stawki na 2026 dla kontynentalnej Hiszpanii i Balearów, cztery przeliczone przykłady i cena, poniżej której auto już zarejestrowane w Hiszpanii wychodzi taniej niż import.
Zasady importu do Hiszpanii w 2026
Nowość: cło 0% na auta wyprodukowane w USA. Rozporządzenie (UE) 2026/1455, art. 1 ust. 1 i zał. I, ustala cło 0% na samochody osobowe pochodzenia amerykańskiego od 1 lipca 2026 do 31 grudnia 2029 (art. 8). Pochodzenie ustala się według unijnych reguł niepreferencyjnych (art. 6): auto musi być w USA wyprodukowane, nie tylko tam sprzedane. BMW X5 ze Spartanburga może kwalifikować się do stawki 0%, Toyota z Japonii kupiona na aukcji w Teksasie już nie. Sprawdź stawkę w dniu odprawy, bo Komisja może ją zawiesić. Samochód osobowy (CN 8703) wyprodukowany w Meksyku, Kanadzie, Japonii, Korei, Chinach czy UE nadal płaci 10%.
Czego chce urząd celny:
Według wyjaśnień Komisji Europejskiej odkodowany VIN, naklejka „made in USA” czy wzmianka o pochodzeniu na fakturze same nie wystarczą. Tranzyt przez inny kraj jest dopuszczalny, jeśli auto było tam pod dozorem celnym i nic przy nim nie zmieniano. Jeśli transportu nie da się udowodnić, cło wynosi 10% także dla auta z USA, więc licz 0% jako oszczędność dopiero wtedy, gdy urząd przyjmie dowody.
Od października 2024: dodatkowe cło na nowe elektryki z Chin. Rozporządzenie wykonawcze (UE) 2024/2754 dodaje do 10% cło wyrównawcze: 17,0% dla BYD, 18,8% dla Geely, 35,3% dla SAIC, 7,8% dla Tesli z Szanghaju, 20,7% dla innych współpracujących producentów i 35,3% dla pozostałych. Stawka producenta wymaga podpisanej deklaracji na fakturze handlowej; bez niej urząd stosuje 35,3%. Objęte są auta napędzane wyłącznie silnikami elektrycznymi, także z range extenderem. Zobowiązanie cenowe przyjęte przez Komisję zwalnia tylko objęte nim transakcje, a nie każdy import tego samego modelu.
Podatki przy imporcie auta do Hiszpanii: cło, IVA i IEDMT
Przykłady zakładają odprawę w kontynentalnej Hiszpanii lub na Balearach, np. w Walencji, Barcelonie albo Algeciras. Wyspy Kanaryjskie mają IGIC zamiast IVA i niższe stawki IEDMT, a w Ceucie i Melilli IEDMT wynosi 0%; ten poradnik ich nie obejmuje.
IVA nie wchodzi do podstawy IEDMT, a IEDMT nie wchodzi do podstawy IVA. Dla auta nowego podstawą IEDMT jest podstawa IVA, dla używanego jego wartość rynkowa (art. 69). Na potrzeby tego podatku auto jest nowe, jeśli dostawa następuje przed upływem sześciu miesięcy od pierwszego użycia albo przebieg wynosi nie więcej niż 6000 km, nawet jeśli było już zarejestrowane.
Grupy IEDMT według oficjalnej emisji CO2 (art. 70, stawki państwowe dla kontynentalnej Hiszpanii i Balearów):
Według Agencia Tributaria (strona zaktualizowana 3 marca 2026) siedem wspólnot autonomicznych ma własne stawki: najwyższa grupa to 16% w Katalonii, Wspólnocie Walenckiej, Asturii i na Balearach, 15,9% w Murcji i 15% w Kantabrii; Andaluzja zostaje przy 14,75%. Decyduje adres podatkowy osoby rejestrującej auto (Ley 22/2009, art. 43), a nie port, do którego auto przypłynęło.
Gdy pomiar CO2 jest wymagany, auto z USA bez uznanej wartości trafia do najwyższej grupy. Samochód z USA ma homologację według przepisów EPA, a nie unijnego testu WLTP. Art. 70 ust. 7 uznaje certyfikat producenta lub importera albo wartość wpisaną w hiszpańskiej karcie ITV lub innym urzędowym dokumencie wydanym dla tego auta. Tam, gdzie pomiar CO2 jest wymagany, auto spalinowe bez uznanej oficjalnej wartości płaci najwyższą stawkę niezależnie od rzeczywistej emisji, więc przed licytacją zapytaj inżyniera od homologacji, jakie CO2 trafi do karty ITV.
Podstawa dla używanego auta z importu. Tabele Hacienda na 2026 w Orden HAC/1501/2025 podają wartość rynkową: wartość z zał. I dla modelu × procent z zał. IV za lata użytkowania (100% do roku, 84% do 2 lat, 67% do 3, 56% do 4, 47% do 5, aż do 10% po 12 latach). Dla auta zarejestrowanego wcześniej za granicą art. 5 odejmuje podatki pośrednie, które zapłaciłoby jako nowe w Hiszpanii: podstawa = wartość rynkowa ÷ (1 + stawka IVA + stawka IEDMT, które obowiązywałyby przy jego pierwszej rejestracji w regionie Hiszpanii, w którym jest teraz rejestrowane, plus inne podatki pośrednie zawarte w wartości); do tej podstawy stosuje się dzisiejszą stawkę IEDMT. Lata użytkowania liczy się od pierwszej rejestracji w UE, a jeśli jej nie było, od najstarszej polisy OC albo innego dopuszczalnego dowodu, więc zachowaj historię amerykańskiego dokumentu własności (Certificate of Title) i polisy. Gdy wersji nie ma w tabelach, deklarujesz wartość sam, a Agencia Tributaria może ją sprawdzić przed zatwierdzeniem Modelo 576 (art. 71 ust. 2).
Przykłady: cło 0% a cło 10%
Przyjmijmy wartość celną 30 000 euro, Walencję jako pierwsze miejsce przeznaczenia w dokumentach przewozowych i wszystkie koszty do tego miejsca, z obsługą portową, już w podstawie IVA. Dla trzech aut używanych wartość rynkowa do IEDMT to 25 200 euro: 45 000 euro z tabel × 56% za czwarty rok użytkowania, przebieg ponad 6000 km, a przy pierwszej rejestracji obowiązywały te same stawki IVA i IEDMT co dziś; w wartości nie ma innych podatków pośrednich. Trzy pierwsze przykłady liczone są według stawek państwowych; to rachunek poglądowy, nie oferty.
Kupić auto w Hiszpanii czy sprowadzić: cena progowa
Szacowany koszt całkowity = wartość celna + podatki + osobno płacona prowizja za zakup + koszty po odprawie + przewidywane naprawy + rezerwa. Prowizja za zakup nie wchodzi do wartości celnej, ale wchodzi do podstawy IVA; przykłady zakładają, że jej nie ma. Koszty dodatkowe do pierwszego miejsca przeznaczenia, jeśli nie są jeszcze wliczone, wchodzą do podstawy IVA. Dalsze koszty liczy się osobno, z IVA tam, gdzie ma zastosowanie: karta danych technicznych i homologacja, ITV, przeróbki, tłumaczenia, opłata DGT 99,77 euro, pierwszy IVTM, tablice i gestor.
Załóżmy na nie 4000 euro, kosztorys naprawy 3000 euro i 1000 euro rezerwy, która pokrywa też postój w porcie; podstaw własne wyceny. SUV wyprodukowany poza USA kosztuje wtedy 30 000 + 11 809 + 8000 = 49 809 euro, a ten z USA 30 000 + 8179 + 8000 = 46 179 euro. Zakładamy nieuszkodzonego BYD-a w specyfikacji europejskiej, z CoC zgodnym z autem, bez napraw i przeróbek; z 1000 euro kosztów po odprawie wychodzi 47 101 euro, do porównania z ceną tej samej wersji u hiszpańskiego dealera.
Porównywalne auto już zarejestrowane w Hiszpanii, kupione od osoby prywatnej, kosztuje swoją cenę + regionalny podatek ITP + 55,70 euro opłaty DGT za zmianę właściciela. Podstawą ITP jest najwyższa z kwot: wartość rynkowa, wartość zadeklarowana i cena z umowy (Real Decreto Legislativo 1/1993, art. 10), a państwowa stawka dla rzeczy ruchomych wynosi 4%, jeśli wspólnota nie ustaliła własnej (art. 11). Jeśli cena równa się wartości rynkowej, nie zadeklarowano wyższej wartości, a stawka to 4%, auto z Hiszpanii jest tańsze, gdy cena × 1,04 + 55,70 jest niższa niż koszt importu: poniżej około 47 840 euro wobec importu z cłem 10% i około 44 349 euro wobec importu z cłem 0%. Sprzedaż przez dealera podlega IVA, czasem w procedurze marży, i nie płaci się od niej ITP. Zmiana właściciela nie uruchamia ponownie IEDMT.
Naprawione auto z aukcji i bezwypadkowe auto z Hiszpanii różnią się też historią i wartością przy odsprzedaży. Przed zapłatą za auto lokalne weź raport DGT o pojeździe, który pokazuje obciążenia i historię ITV. Jeśli kupujesz jako konsument od przedsiębiorcy, sprzedawca odpowiada za niezgodność istniejącą przy wydaniu, która ujawni się w ciągu trzech lat; przy aucie używanym umowa może skrócić ten okres, ale nie poniżej roku (hiszpańska ustawa o ochronie konsumentów, art. 120).
Import z aukcji w USA do Hiszpanii
Amerykański dokument własności (title), z którym auto może opuścić USA, nie oznacza, że Hiszpania je zarejestruje. Przed licytacją:
Nasza lista dokumentów przewozowych do pilnowania wyjaśnia, jakie dokumenty są potrzebne od aukcji do portu.
Zamówienie auta z Chin do Hiszpanii
Kilka chińskich marek sprzedaje w Hiszpanii oficjalnie, więc import prywatny musi z nimi wygrać pełnym kosztem z rejestracją, specyfikacją przydatną na miejscu oraz gwarancją i serwisem, z których da się realnie skorzystać. Przed wpłatą zaliczki weź CoC dla tego VIN-u i wersji; auto nigdy niezarejestrowane poza EOG, bez dokumentów homologacyjnych, czeka hiszpańska homologacja indywidualna według przepisów z dnia rejestracji (RD 750/2010, art. 5.4 a). Sprawdź złącze i protokół ładowania na pokazowym ładowaniu AC i DC i weź na piśmie, kto daje gwarancję w Hiszpanii i czy części są dostępne, a diagnostyka i aplikacja działają na miejscu. Nasza lista kontrolna eksportu nowych aut z Chin wymienia dokumenty, o które trzeba poprosić.
Z portu do hiszpańskich tablic
Tymczasowe zielone tablice (opłata 1.4, 20,61 euro) są ważne 60 dni w trakcie rejestracji, a bezpłatnie przedłuża się je tylko wtedy, gdy opóźnienie nie wynika z twojej winy; DGT przypomina, że auto musi mieć ubezpieczenie i ważne ITV. Tablice nie zmieniają reguły podatkowej: rezydent Hiszpanii, który zaczyna używać auta w Hiszpanii i w ciągu 30 dni nie złoży wniosku o rejestrację stałą, musi rozliczyć IEDMT tak czy inaczej.
IVTM ustala gmina. Ustawa określa minimum dla aut osobowych według koni fiskalnych, od 12,62 euro poniżej 8 KM fiskalnych do 112 euro od 20 KM fiskalnych, a gmina może je pomnożyć najwyżej przez 2 (TRLRHL, art. 95): od 12,62 do 224 euro rocznie przed ulgami. Gminy mogą obniżyć go nawet o 75% dla czystszych silników lub paliw.
Przeprowadzka do Hiszpanii z autem, które już masz, to osobny przypadek z własnym zwolnieniem celnym i zwolnieniem z IEDMT; ten poradnik go nie obejmuje.