Od 1 lipca 2026 r. auto zbudowane w USA wjeżdża do UE z cłem 0% zamiast 10%. Rozporządzenie stosuje się do 31 grudnia 2029 r., ale Komisja może wcześniej zawiesić stawkę 0%. Wokół tej zasady krąży pięć mitów, które kosztują kupujących pieniądze.
Data końcowa: 31 grudnia 2029
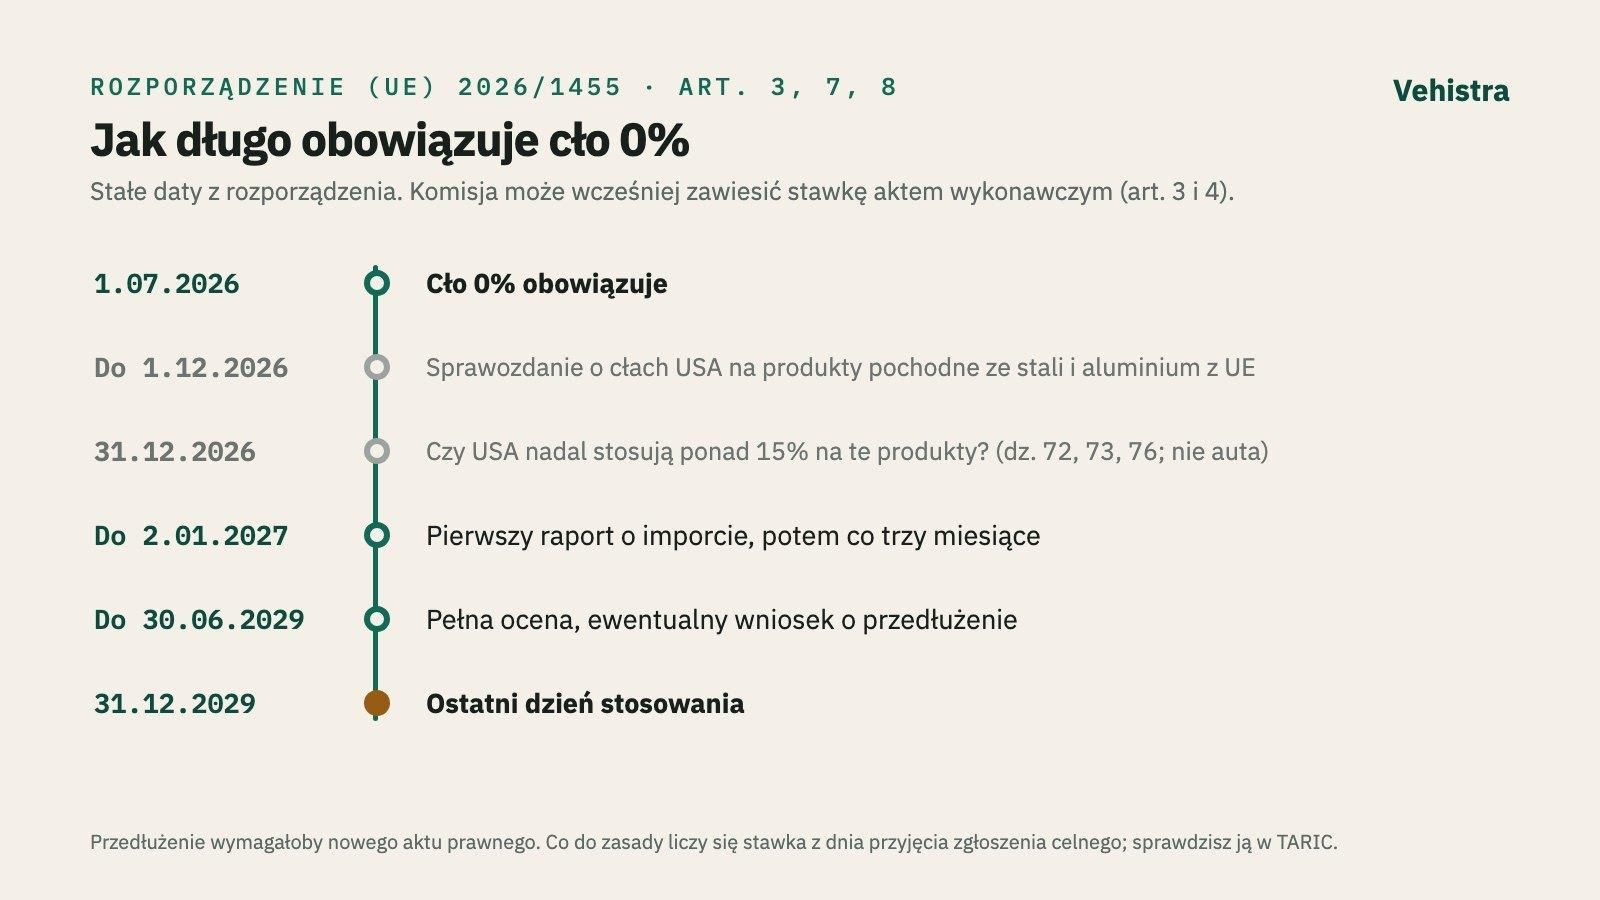
Art. 8 rozporządzenia (UE) 2026/1455 jest jednoznaczny: stosuje się je od 1 lipca 2026 r. do 31 grudnia 2029 r. Wcześniej art. 7 wyznacza harmonogram. Komisja monitoruje import towarów z USA objętych rozporządzeniem. Pierwszy raport ma powstać do 2 stycznia 2027 r., a kolejne co trzy miesiące. Do 30 czerwca 2029 r. Komisja musi przedstawić pełną ocenę i w razie potrzeby wniosek o przedłużenie rozporządzenia. Przedłużenie jest możliwe, ale nie automatyczne.
Kiedy Komisja może zawiesić stawkę 0%
Zawieszenie (art. 3). Komisja może aktem wykonawczym zawiesić stawkę 0% w całości lub części, jeśli USA nie wdrożą wspólnego oświadczenia z 21 sierpnia 2025 r., w inny sposób podważą jego cele albo dyskryminują lub biorą na cel przedsiębiorstwa z UE działające w USA lub zamierzające tam działać. Podstawą mogą być też wystarczające przesłanki, że tak się stanie, albo zmiana obiektywnych okoliczności. Art. 3 ust. 1 lit. a wprost obejmuje sytuację, w której przy wygaśnięciu lub zastąpieniu dopłaty z Section 122 USA nie odniosą się do zastrzeżeń UE wobec traktowania eksportu, który przed 24 lutego 2026 r. korzystał z łącznego limitu cła 15% albo ze zwolnienia z dodatkowych ceł. Samo wygaśnięcie dopłaty nie jest przesłanką.
Środki ochronne (art. 4). Jeśli obniżenie ceł powoduje wzrost importu towaru pochodzącego z USA, który wyrządza poważną szkodę przemysłowi UE albo nią grozi, Komisja może zawiesić preferencję dla tego towaru. Komisja musi wszcząć dochodzenie na należycie uzasadniony wniosek co najmniej trzech państw członkowskich. O wszczęcie dochodzenia mogą wystąpić też przemysł UE, osoby działające w jego imieniu albo stowarzyszenia działające w imieniu przemysłu lub związków zawodowych, jeśli istnieją wystarczające dowody prima facie poważnej szkody albo jej groźby. Komisja może też działać z własnej inicjatywy.
Stal i aluminium (art. 3 ust. 2). Ten przepis dotyczy ceł USA na produkty pochodne ze stali i aluminium z UE. Komisja ma przedstawić sprawozdanie do 1 grudnia 2026 r. Jeśli 31 grudnia 2026 r. USA nadal będą stosować ponad 15% na te produkty, może aktem wykonawczym zawiesić art. 1 dla działów CN 72, 73 i 76; zawieszenie nie jest automatyczne. Ten konkretny przepis nie obejmuje samochodów z działu 87. Szersze uprawnienia z art. 3 ust. 1 i art. 4 mogą je objąć.
Co to znaczy przy licytacji
Zakup dziś nie gwarantuje dzisiejszej stawki cła. Opóźnienia w uzyskaniu dokumentu title, transporcie lub odprawie mogą przesunąć datę zgłoszenia. Przed licytacją policz wariant z cłem 0% oraz ze zwykłą stawką dla kodu taryfowego tego auta. Sprawdź stawkę w TARIC przed licytacją i jeszcze raz przed zgłoszeniem. Co do zasady liczy się stawka obowiązująca w dniu przyjęcia przez organ celny zgłoszenia do dopuszczenia do obrotu.
Pięć mitów
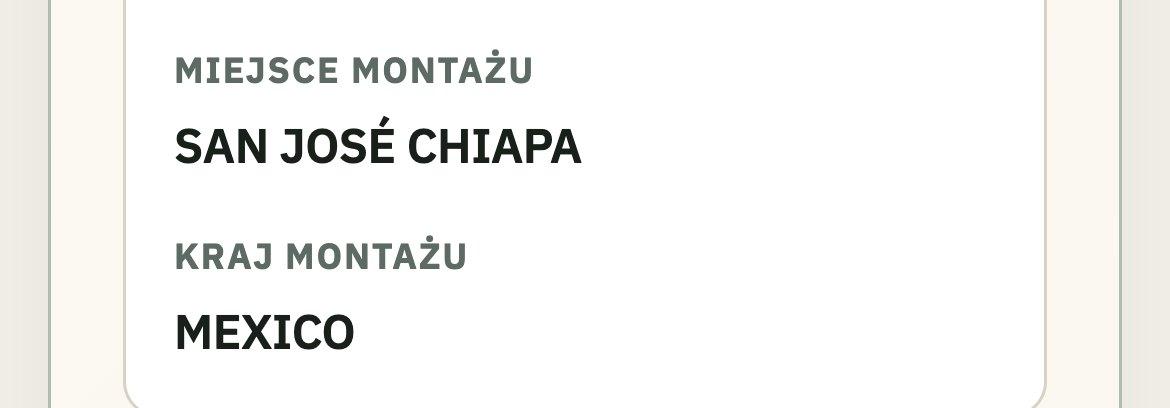
1. „Każde auto z amerykańskiej aukcji jest bez cła.” Nie. Tylko auta pochodzenia amerykańskiego, czyli zbudowane w USA. Audi Q5 z Meksyku albo RAV4 z Kanady z tego samego placu Copart zwykle płacą 10%.
2. „VIN to udowadnia.” Nie. Odczytany VIN jest dowodem pomocniczym, ale nie wystarcza do udowodnienia pochodzenia. Urząd celny wymaga też dowodu transportu bezpośredniego albo dopuszczalnego tranzytu pod dozorem celnym, bez zmian w towarze. VIN i naklejka Monroney (window sticker) nie spełniają tych wymogów automatycznie.
3. „Bez cła znaczy bez podatków.” Nie. VAT przy imporcie zostaje, podobnie jak akcyza, jeśli jest należna. Zniesienie cła obniża podstawę VAT przy imporcie oraz podstawę akcyzy, jeśli jest należna; nie znosi tych podatków.
4. „Ameryka Północna to prawie to samo.” Nie. Rozporządzenie dotyczy wyłącznie pochodzenia z USA. USMCA, umowa USA–Meksyk–Kanada, nie ma wpływu na cło w UE. Auta z Meksyku czy Kanady mogą korzystać z innych preferencji UE, ale te mają własne zasady pochodzenia i dowodów.
5. „To na zawsze.” Nie. Obowiązuje do 31 grudnia 2029 r. i może zostać zawieszone wcześniej. Art. 6 mówi też, że niepreferencyjne reguły pochodzenia stosuje się do czasu przyjęcia reguł preferencyjnych, więc wymagania dowodowe też mogą się zmienić.